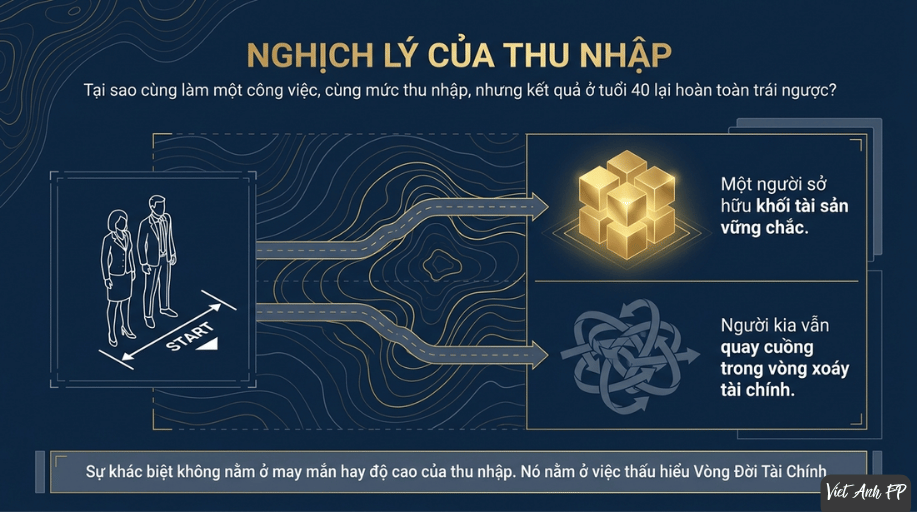
Bạn có bao giờ tự hỏi: Tại sao cùng làm một công việc, cùng có thu nhập như nhau, nhưng có người ở tuổi 40 sở hữu khối tài sản vững chắc, còn người khác vẫn quay cuồng trong vòng xoáy tài chính?
Sự khác biệt không nằm ở may mắn hay thu nhập cao thấp. Nó nằm ở việc bạn có hiểu và vận hành tài chính cá nhân theo Vòng đời tài chính (Financial Life Cycle) hay không.
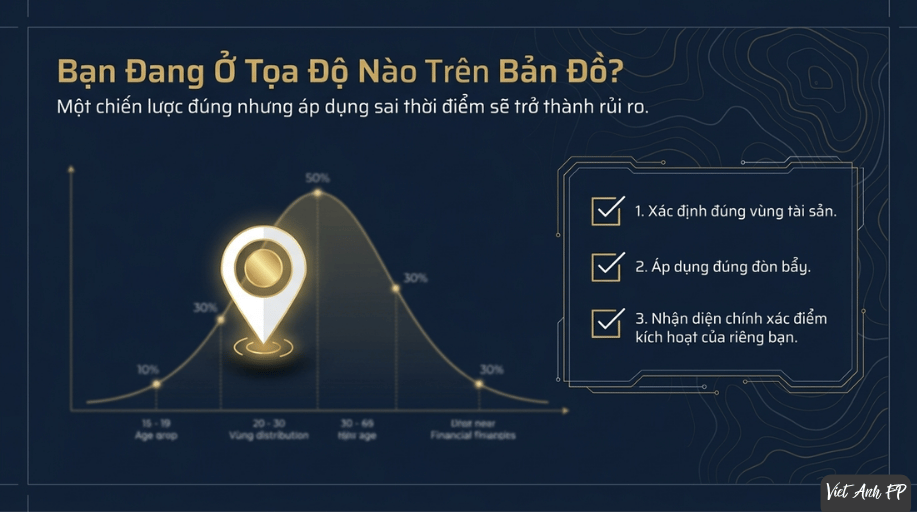
Vị thế tài chính của mỗi người không bao giờ đứng yên mà dịch chuyển theo một biểu đồ hình chuông (Bell Curve) của Tổng tài sản ròng. Thời gian vừa là đòn bẩy khuếch đại tài sản thông qua lãi kép ở giai đoạn đầu, nhưng cũng trở thành áp lực về rủi ro sức khỏe và trách nhiệm ở giai đoạn sau.
Hãy cùng phân tích chuyên sâu hai giai đoạn quan trọng nhất trên hành trình này: Giai đoạn 1 (20–30 tuổi) và Giai đoạn 2 (30–45 tuổi) – nơi quyết định 90% sự thịnh vượng tài chính trong nửa sau cuộc đời bạn.
Bức Tranh Tổng Quan: Chu Kỳ Tài Chính Cả Đời Người
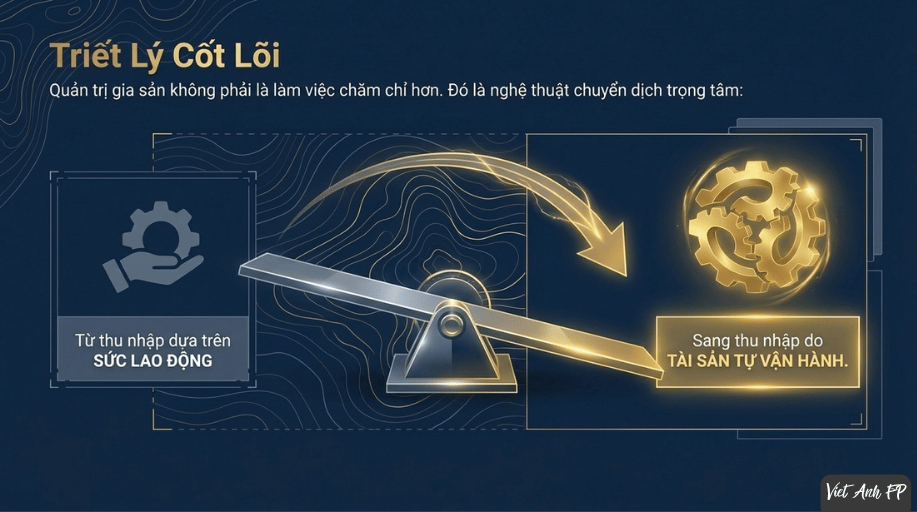
Trước khi đi sâu vào từng cột mốc tuổi tác, hãy nhìn lại toàn bộ bức tranh lớn. Triết lý cốt lõi của quản trị gia sản chính là: Chuyển dịch trọng tâm từ thu nhập dựa trên sức lao động sang thu nhập do tài sản tự vận hành.
Giai Đoạn 1: Xây Dựng Nền Tảng Tài Sản (20 – 30 Tuổi)
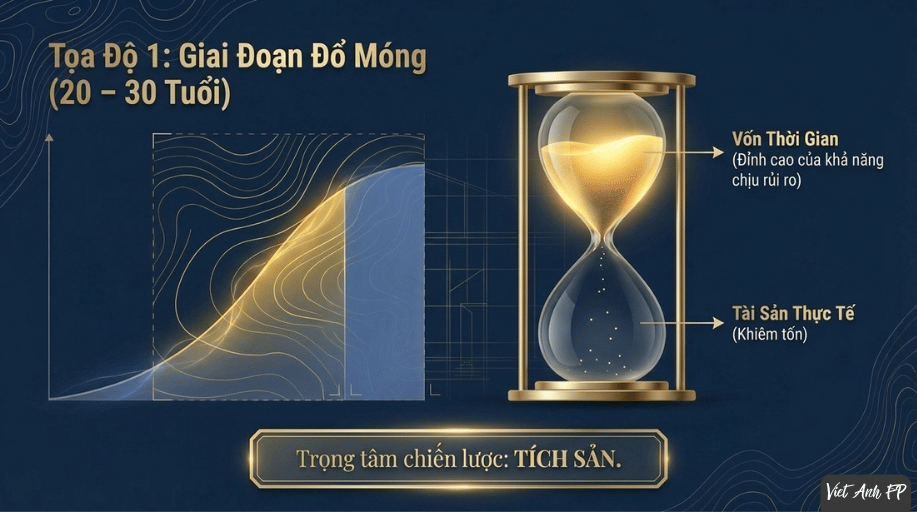
Đây là thời điểm bạn sở hữu “vốn thời gian” dồi dào nhất, khả năng chấp nhận rủi ro cao nhất, nhưng lượng tài sản tích lũy thực tế còn rất khiêm tốn.
Đặc điểm dòng tiền & Cấu trúc tài chính
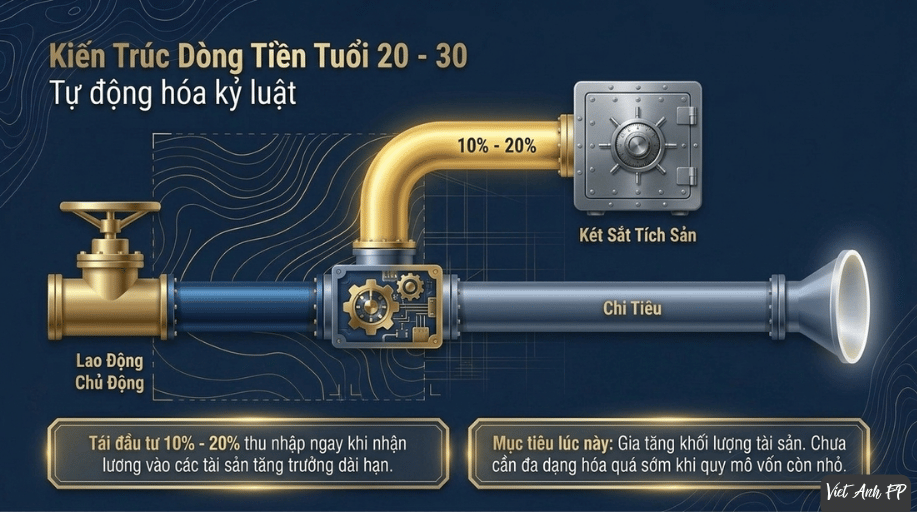
- Nguồn thu nhập: Chủ yếu đến từ sức lao động chủ động (Lương, công việc tự do hoặc khởi nghiệp ban đầu).
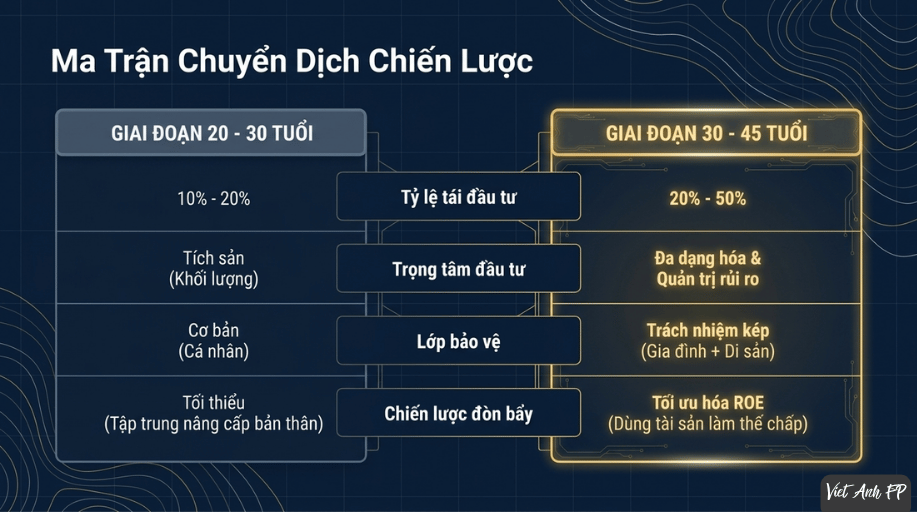
- Tỷ lệ tái đầu tư: Tối thiểu 10% – 20% thu nhập hàng tháng.
- Trọng tâm chiến lược: Tích sản (Tập trung gia tăng khối lượng tài sản thay vì đa dạng hóa quá sớm khi quy mô vốn còn nhỏ).
Chiến lược đòn bẩy & Lớp bảo vệ
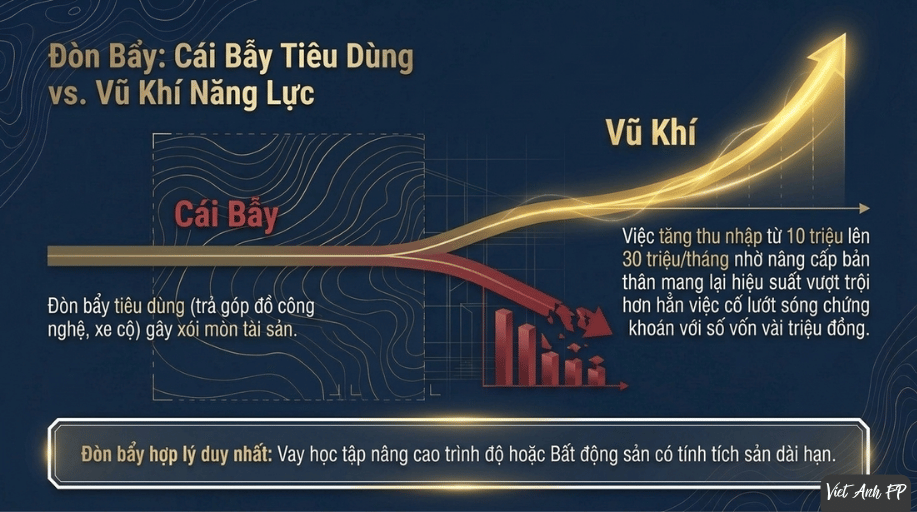
Sai lầm phổ biến nhất của người trẻ ở độ tuổi này là lạm dụng đòn bẩy tiêu dùng (trả góp mua đồ công nghệ, xe cộ) hoặc bỏ qua hoàn toàn các công cụ bảo vệ.
| Công cụ | Chiến lược thực hiện | Mục đích chiến lược |
| Đòn bẩy (Vay) | Chỉ tập trung vào đòn bẩy dài hạn có tính tích sản (Ví dụ: Vay học tập nâng cao trình độ, vay mua BĐS hợp lý). | Gia tăng quy mô tài sản sớm để tận dụng triệt để sức mạnh của lãi kép. |
| Bảo vệ | Bắt buộc có: An sinh xã hội (BHXH) + Bảo hiểm tư nhân (Sức khỏe, nhân thọ cơ bản). | “Chốt chặn” an toàn, bảo vệ năng lực tạo thu nhập và tránh đứt gãy dòng vốn tích lũy khi biến cố xảy ra. |
Khuyến nghị chiến lược cho tuổi 20 – 30
- Đầu tư vào chính bản thân (ROI cao nhất): Nâng cao kiến thức, kỹ năng chuyên môn và ngoại ngữ. Việc tăng thu nhập từ 10 triệu lên 30 triệu/tháng ở tuổi 20 đem lại hiệu suất vượt trội so với việc cố gắng “lướt sóng” chứng khoán với số vốn vài triệu đồng.
- Tự động hóa thói quen tích sản: Thiết lập trích tiền tự động 10–20% thu nhập ngay khi nhận lương vào các quỹ chỉ số (VN30 ETF), quỹ mở hoặc tiết kiệm tích lũy.
- Tập trung vào mục tiêu “CẦN”: Rạch ròi giữa nhu cầu thiết yếu và mưu cầu cá nhân để giữ cho định phí cuộc sống ở mức tối ưu.
Giai Đoạn 2: Tích Lũy Và Tăng Trưởng Bứt Phá (30 – 45 Tuổi)
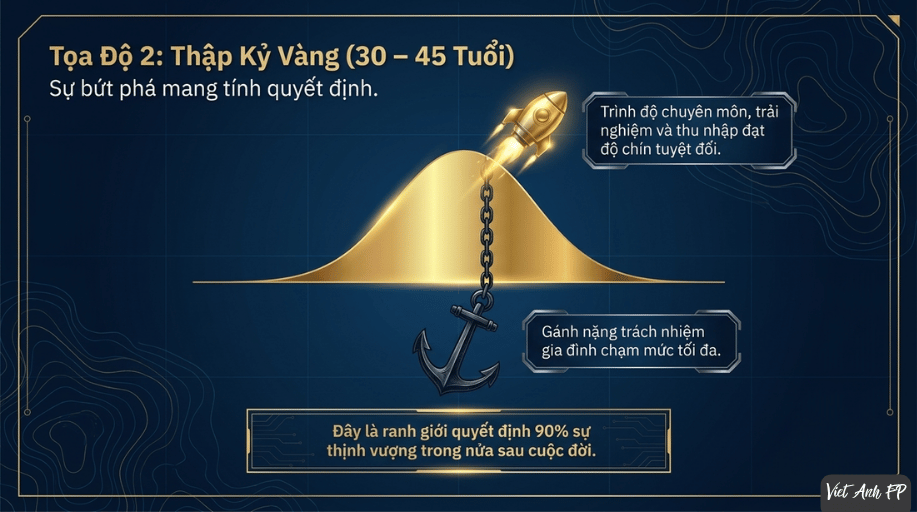
Bước sang tuổi 30, bạn chính thức bước vào “thập kỷ vàng” của đời người. Đây là giai đoạn trình độ chuyên môn, trải nghiệm và thu nhập đạt độ chín, nhưng đồng thời gánh nặng trách nhiệm gia đình cũng đạt đỉnh.
Đánh giá sự chuyển dịch dòng tiền
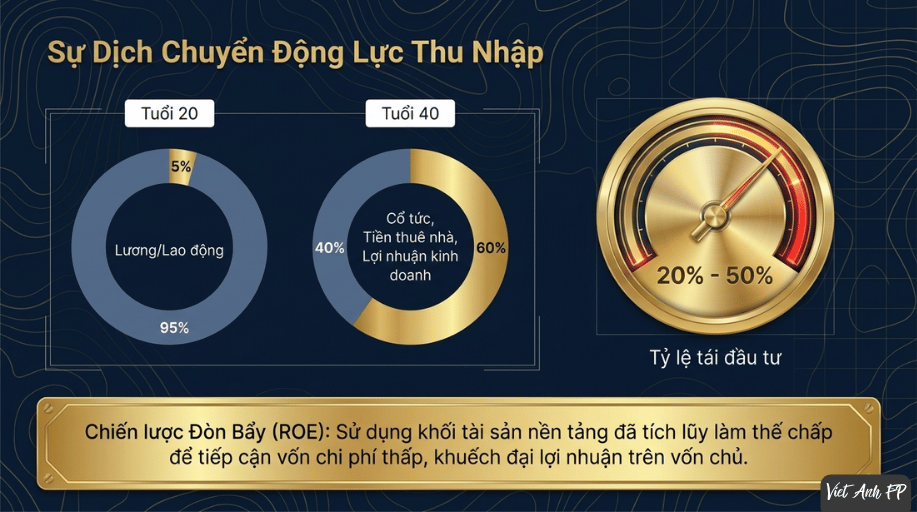
- Cơ cấu thu nhập: Thu nhập từ lao động đạt mức cao nhất, đồng thời có sự góp mặt ngày càng lớn của dòng tiền từ đầu tư (Cổ tức, tiền thuê nhà, lợi nhuận kinh doanh).
- Tỷ lệ tái đầu tư: Cần đẩy mạnh lên mức 20% – 50% thu nhập.
- Hiệu quả đòn bẩy (ROE): Khác với độ tuổi 20, lúc này bạn đã có khối tài sản tích lũy nền tảng. Bạn có thể sử dụng tài sản này làm thế chấp để tiếp cận nguồn vốn vay chi phí thấp, tối ưu hóa ROE (Return on Equity) nhằm khuếch đại lợi nhuận.
Quản trị danh mục: Từ Tích Sản sang Đa Dạng Hóa
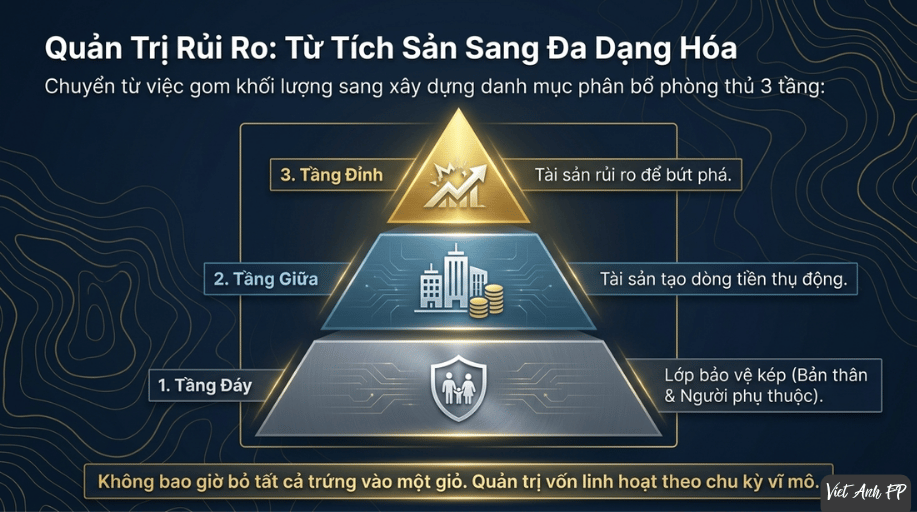
Khác với giai đoạn đầu tập trung gom khối lượng, giai đoạn 30–45 tuổi đòi hỏi năng lực quản trị rủi ro:
- Đa dạng hóa lớp tài sản: Phân bổ dòng vốn vào các kênh khác nhau (Bất động sản dòng tiền, chứng khoán tăng trưởng, quỹ đầu tư, cổ phần doanh nghiệp) để giảm thiểu rủi ro tập trung.
- Quản trị vốn theo chu kỳ: Điều chỉnh tỷ trọng giữa tài sản rủi ro (Cổ phiếu) và tài sản an toàn (Trái phiếu, BĐS, Tiền gửi) theo diễn biến vĩ mô.
- Lớp bảo vệ trách nhiệm kép: Nâng cấp hợp đồng bảo vệ lên mức tối đa. Lúc này, bạn không chỉ bảo vệ bản thân mà còn bảo vệ người phụ thuộc (con cái học hành, cha mẹ già phụng dưỡng).
Dịch chuyển mục tiêu: Từ “CẦN” sang “MUỐN”
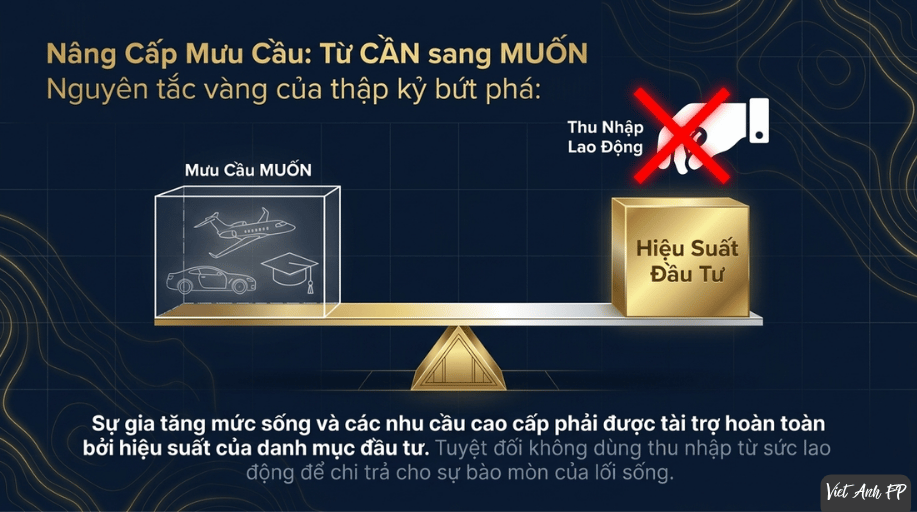
Khi các lớp bảo vệ đã đảm bảo được “tầng đáy” nhu cầu thiết yếu cho cả gia đình, bạn có thể tự tin dịch chuyển nguồn lực sang các mục tiêu cao cấp hơn (Mua xe đẹp, du lịch trải nghiệm, đầu tư cho con học trường quốc tế). Tuy nhiên, nguyên tắc vàng là: Sự gia tăng mưu cầu lúc này phải được hỗ trợ bởi hiệu suất của danh mục đầu tư, thay vì bào mòn thu nhập lao động.
Khuyến nghị chiến lược cho tuổi 30 – 45
- Chuyển dịch trọng tâm sang tối ưu hóa dòng tiền thụ động: Mục tiêu đến năm 45 tuổi là dòng tiền thụ động phải đủ trang trải các chi phí sinh hoạt tối thiểu.
- Kiểm soát đòn bẩy kỹ lưỡng: Dù có thể vay nhiều hơn nhờ uy tín tài chính, hãy duy trì tỷ lệ an toàn vốn. Chuẩn bị cho lộ trình giảm dần nợ vay về 0 khi tiến gần ngưỡng 50 tuổi.
- Xây dựng danh mục phân bổ tài sản phòng thủ: Không bỏ tất cả trứng vào một giỏ. Chia danh mục thành 3 tầng: Tầng bảo vệ (Bảo hiểm/Dự phòng) – Tầng tạo dòng tiền (BĐS cho thuê/Cổ tức) – Tầng bứt phá (Chứng khoán/Tăng trưởng).
Lời Kết & Lời Khuyên Thực Thi
Vòng đời tài chính là một chiến lược dài hạn đòi hỏi sự tỉnh táo và tính kỷ luật tuyệt đối.
- Nếu bạn đang ở độ tuổi 20: Đừng lo lắng vì số vốn nhỏ. Hãy tập trung nâng cao năng lực kiếm tiền, tích lũy đều đặn và cho Lãi kép thời gian làm việc.
- Nếu bạn đang ở độ tuổi 30 – 45: Hãy tranh thủ “thập kỷ vàng” để bứt phá tài sản, nhưng đừng quên thiết lập hệ thống đa dạng hóa và các lớp bảo vệ vững chắc cho gia đình.
Hãy rà soát lại vị thế của mình ngay hôm nay: Bạn đang ở đâu trên đường cong tài sản ròng? Việc áp dụng đúng chiến lược đòn bẩy và xác định đúng điểm kích hoạt chuyển đổi sẽ giúp bạn kiểm soát hoàn toàn tương lai tài chính của chính mình.
XEM THÊM CÁC SẢN PHẨM TRI THỨC CỦA MÌNH: TẠI ĐÂY
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN – HẠNH PHÚC!