Albert Einstein từng dành sự tôn vinh đặc biệt cho lãi kép khi gọi nó là “Kỳ quan thứ 8 của thế giới”, kèm theo lời khẳng định kinh điển: “Ai hiểu được nó sẽ kiếm được tiền, ai không hiểu sẽ phải trả giá cho nó.”
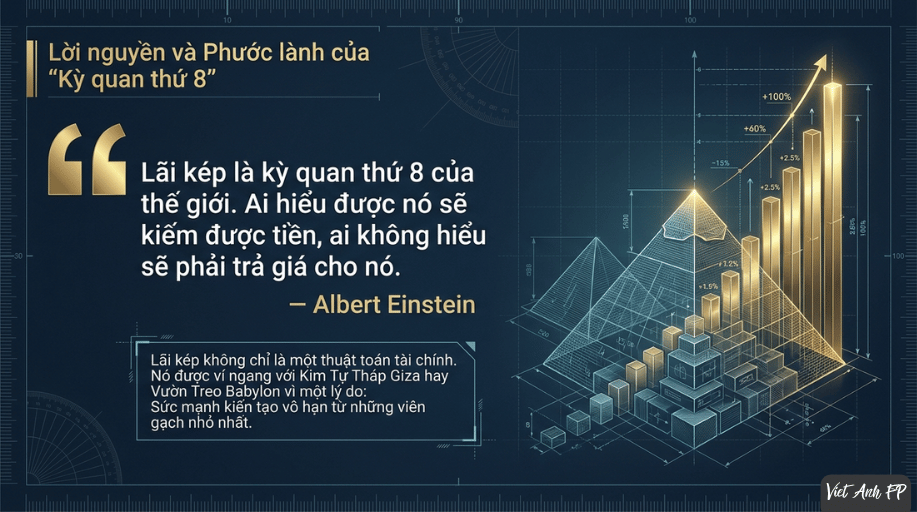
Vậy chính xác thì điều gì khiến một khái niệm toán học thuần túy lại được ví ngang hàng với Kim Tự Tháp Giza hay Vườn Treo Babylon? Hãy cùng bóc tách cơ chế, sức mạnh và cách ứng dụng sức mạnh này vào hành trình tự do tài chính của bạn.
Lãi Kép Là Gì? Sự Khác Biệt Giữa “Lãi Đơn” Và “Lãi Mẹ Đẻ Lãi Con”
Để thấy được điểm diệu kỳ, hãy so sánh hai cơ chế tính lãi cơ bản:
- Lãi đơn (Simple Interest): Tiền lãi chỉ được tính trên số vốn gốc ban đầu. Qua mỗi chu kỳ, số tiền lãi bạn nhận được là không đổi.
- Lãi kép (Compound Interest): Tiền lãi phát sinh sau mỗi chu kỳ sẽ được cộng gộp trực tiếp vào vốn gốc. Ở chu kỳ tiếp theo, lãi mới sẽ được tính trên tổng vốn gốc + lãi cũ.
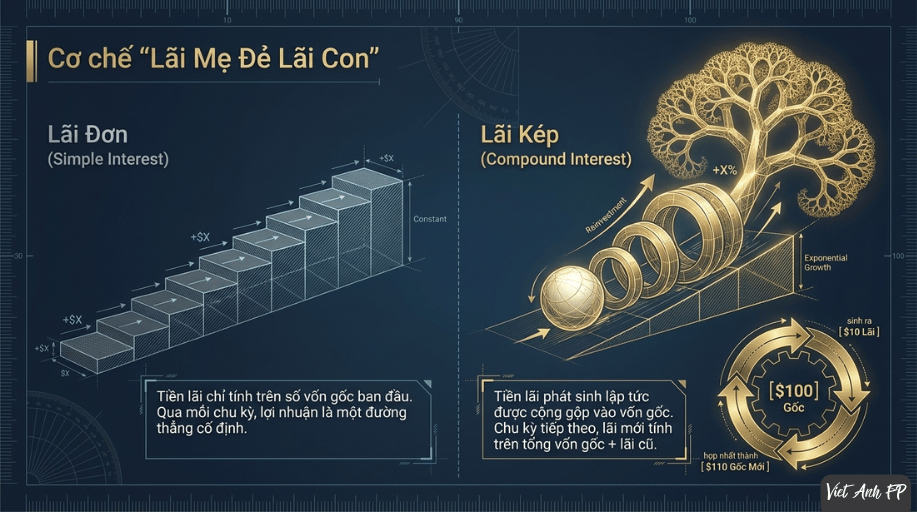
Đây chính là hiện tượng “lãi mẹ đẻ lãi con”. Ban đầu, sự khác biệt giữa hai phương pháp này có vẻ không đáng kể. Tuy nhiên, khi kéo dài trục thời gian, khoảng cách giữa chúng sẽ biến thành một vực thẳm tài chính khổng lồ.
Bí Mật Đằng Sau Kỳ Quan: Sức Mạnh Của Hàm Số Mũ
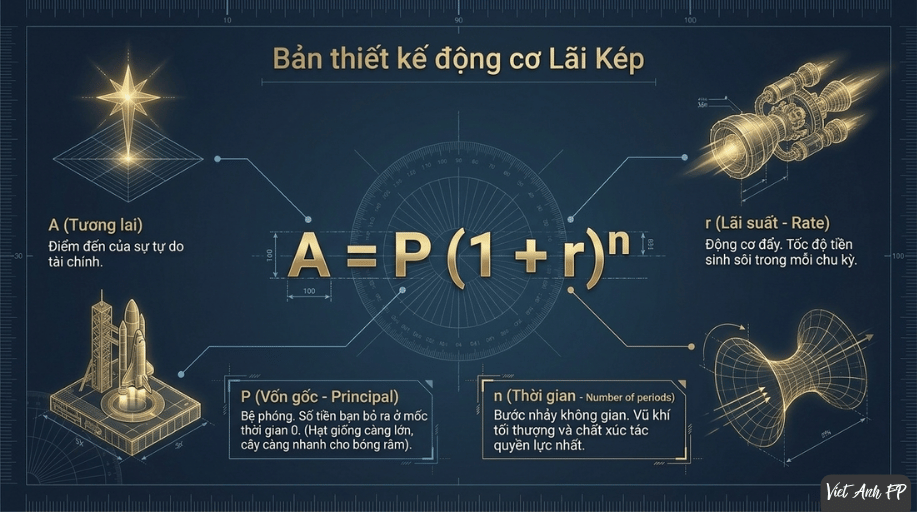
Thuật toán đằng sau lãi kép tuân theo công thức toán học:
A = P (1 + r)^n
- A: Số tiền nhận được trong tương lai.
- P: Số vốn gốc ban đầu (Principal).
- r: Lãi suất mỗi kỳ (Interest rate).
- n: Số kỳ đầu tư (Number of periods).
Hãy cùng mổ xẻ xem từng yếu tố này đóng vai trò gì và yếu tố nào mới thực sự là “vũ khí tối thượng”!
Yếu tố 1: Vốn Gốc Ban Đầu (P) – “Hạt Giống Càng Lớn, Cây Càng Nhanh Cho Bóng Râm”
Vốn gốc là số tiền bạn bỏ ra ở mốc thời gian 0.
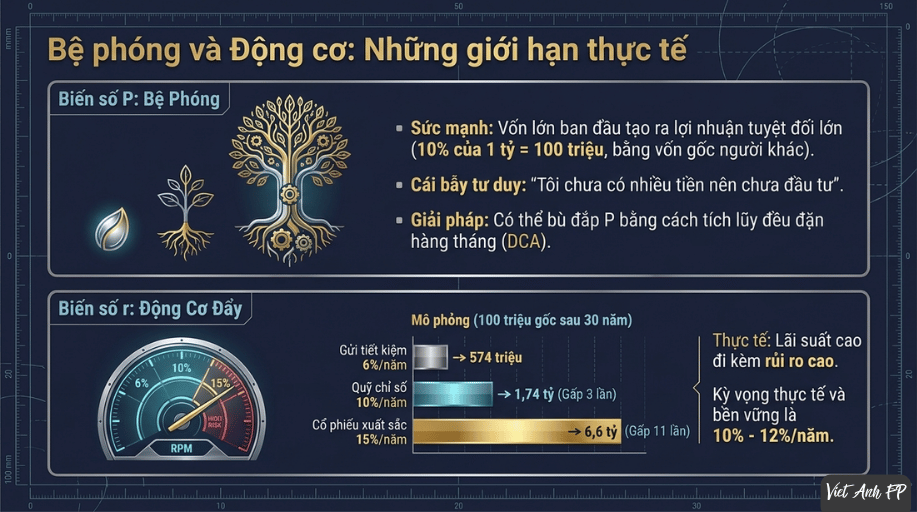
- Sức ảnh hưởng: Vốn gốc đóng vai trò là “bệ phóng”. Nếu bạn bắt đầu với 100 triệu, 10% lợi nhuận năm đầu sẽ là 10 triệu. Nhưng nếu bạn bắt đầu với 1 tỷ, 10% đó đã là 100 triệu – bằng cả tiền gốc của người bên cạnh!
- Thực tế cần lưu ý: Nhiều người lấy lý do “Tôi chưa có nhiều tiền nên chưa đầu tư”. Đây là một cái bẫy tư duy! Vốn gốc ban đầu rất quan trọng, nhưng nó không phải là yếu tố quyết định nhất trong phương trình lãi kép. Nếu không có vốn lớn ngay từ đầu, bạn hoàn toàn có thể bù đắp bằng cách tích lũy đều đặn hàng tháng (DCA).
Yếu tố 2: Lãi Suất / Lợi Nhuận (r) – “Động Cơ Đẩy Của Bệ Phóng”
Lãi suất (r) quyết định tốc độ tiền của bạn sinh sôi trong mỗi chu kỳ. Sức ảnh hưởng: Sự chênh lệch chỉ 2–3% lãi suất mỗi năm nghe có vẻ nhỏ, nhưng qua 20–30 năm, nó sẽ tạo ra một khoảng cách tài sản khổng lồ.
Ví dụ: Với 100 triệu ban đầu sau 30 năm:
- Gửi tiết kiệm 6%/năm: Bạn nhận về khoảng 574 triệu.
- Đầu tư Quỹ chỉ số 10%/năm: Bạn nhận về khoảng 1,74 tỷ (Gấp 3 lần!).
- Đầu tư cổ phiếu xuất sắc 15%/năm: Bạn nhận về khoảng 6,6 tỷ (Gấp 11 lần!).
Thực tế cần lưu ý: Lãi suất cao luôn đi kèm với rủi ro cao. Bạn không thể đòi hỏi một kênh đầu tư an toàn tuyệt đối mà lại cho lãi suất 15-20%/năm. Mức lãi suất kỳ vọng hợp lý và bền vững trên thị trường chứng khoán/quỹ mở dài hạn thường dao động ở mức 10% – 12%/năm.
Yếu tố 3: Thời Gian (n) – “Vũ Khí Tối Thượng & Chất Xúc Tác Quyền Lực Nhất”
Trong toán học, bất kỳ biến số nào nằm ở vị trí số mũ cũng sẽ tạo ra sự bùng nổ theo cấp số nhân!
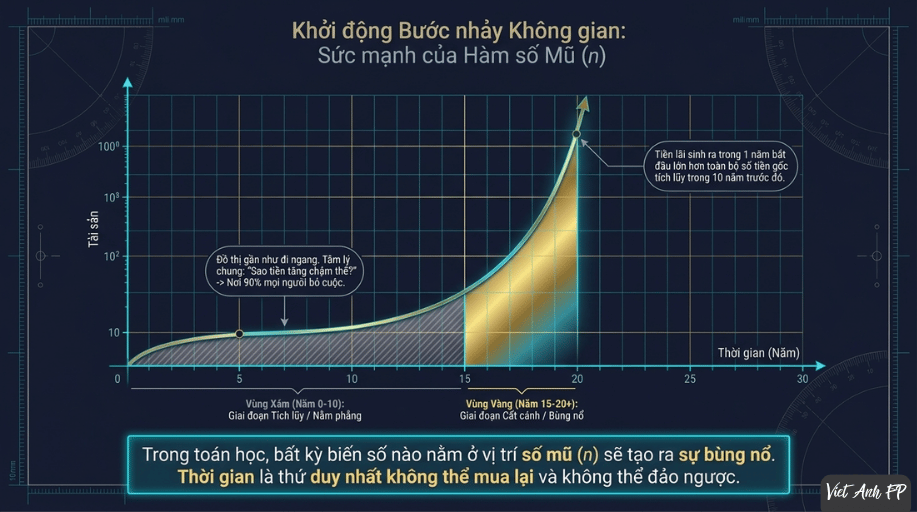
Sức ảnh hưởng: Thời gian có sức mạnh làm lu mờ cả vốn gốc lẫn lãi suất.
- Trong 5–10 năm đầu, đồ thị tài sản của bạn gần như đi ngang. Bạn sẽ cảm thấy “sao tiền tăng chậm thế?”.
- Nhưng từ năm thứ 15–20 trở đi, đồ thị bắt đầu uốn cong và bốc đầu thẳng đứng. Lúc này, tiền lãi sinh ra trong 1 năm có thể lớn hơn toàn bộ số tiền gốc bạn đã tích lũy trong 10 năm trước đó!
Thực tế cần lưu ý: Thời gian là thứ duy nhất không thể mua được bằng tiền và không thể đảo ngược. Bạn có thể cày xới để kiếm thêm vốn gốc, có thể trau dồi kiến thức để tăng lãi suất đầu tư, nhưng bạn không thể mua lại 10 năm tuổi trẻ đã qua.
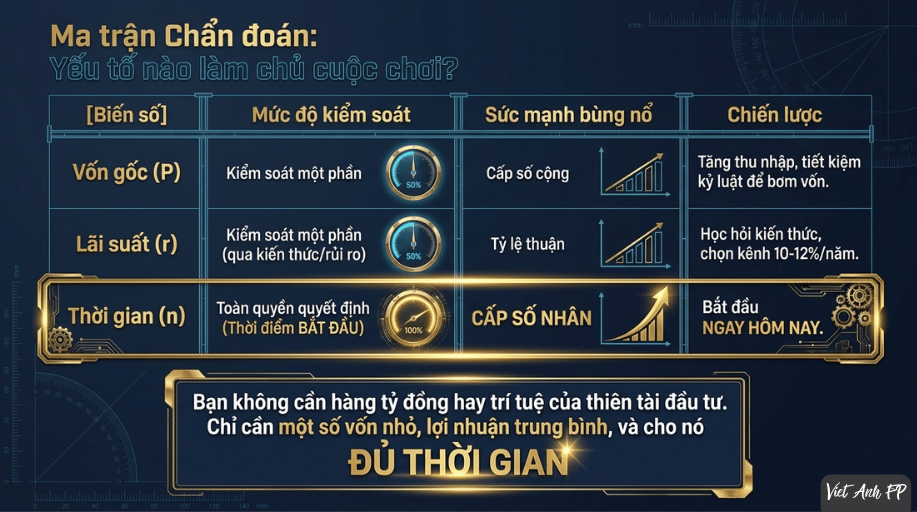
Bài học rút ra: Bạn không cần phải có hàng tỷ đồng (P) hay là một thiên tài đầu tư đạt lãi suất 30% (r). Chỉ cần một số vốn nhỏ, một kênh đầu tư tạo ra lợi nhuận trung bình khá, và cho nó ĐỦ THỜI GIAN (n), bạn chắc chắn sẽ gặt hái một gia tài.
Bài Học Về Thời Gian Dành Cho 2 Người Trẻ
Hãy xem xét ví dụ cụ thể giữa hai nhà đầu tư: An và Bình. Cả hai cùng nhận mức lợi suất đầu tư trung bình 10%/năm.
- An bắt đầu từ năm 20 tuổi: Mỗi tháng An trích ra 2.000.000 VND để đầu tư. An duy trì việc này trong 10 năm (đến năm 30 tuổi) rồi ngừng không nộp thêm tiền nữa, chỉ để toàn bộ số tiền đó tiếp tục sinh lãi tự động đến năm 60 tuổi.
- Tổng tiền gốc An đã bỏ ra: 2.000.000 x 12 x 10 = 240.000.000 VND.
- Bình bắt đầu muộn hơn, vào năm 30 tuổi: Mỗi tháng Bình cũng trích 2.000.000 VND để đầu tư. Để bù đắp cho sự chậm trễ, Bình kiên trì nộp tiền liên tục trong 30 năm (từ năm 30 đến năm 60 tuổi).
- Tổng tiền gốc Bình đã bỏ ra: 2.000.000 x 12 x 30 = 720.000.000 VND}( gấp 3 lần An).
Kết quả khi cả hai cùng chạm mốc 60 tuổi:
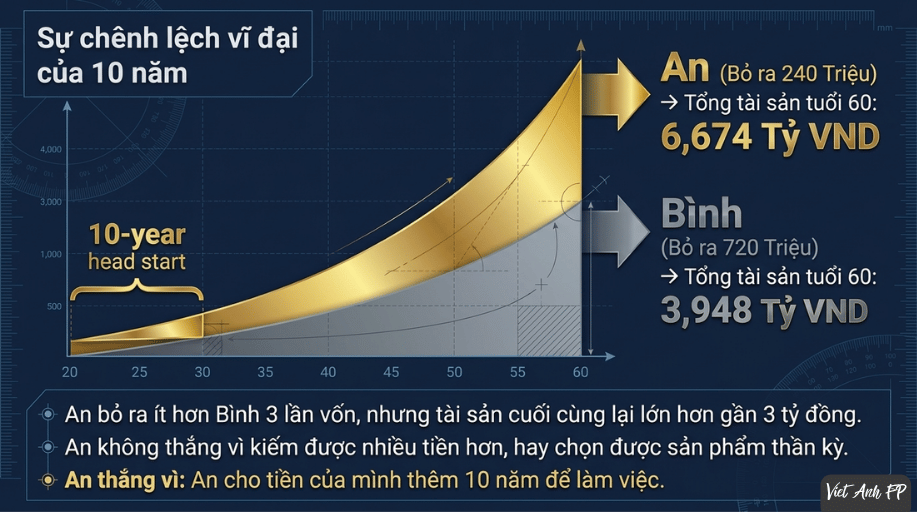
Bài học rút ra: An bỏ ít hơn Bình 3 lần vốn. Nhưng tài sản cuối cùng của A lại lớn hơn gần 3 tỷ đồng.
Sự khác biệt không nằm ở số tiền An đầu tư.
Sự khác biệt nằm ở 10 năm thời gian mà An có trước Bình.
Người trẻ thường nghĩ mình có ít tiền.
Nhưng thứ họ thực sự đang sở hữu rất nhiều lại là thời gian.
Và thời gian chính là nguyên liệu quan trọng nhất để lãi kép phát huy sức mạnh.
An không thắng vì An kiếm được nhiều tiền hơn.
An không thắng vì An đầu tư một sản phẩm thần kỳ.
An thắng bởi vì: An cho tiền của mình thêm 10 năm để làm việc.
Và 10 năm đó, khi kết hợp với lãi kép, có thể tạo ra sự khác biệt lên tới hàng tỷ đồng.
Đó là lý do trong tài chính cá nhân, “bắt đầu sớm” đôi khi quan trọng hơn “bắt đầu nhiều”.
3 Trụ Cột Tối Quan Trọng Để Kích Hoạt Lãi Kép
Để biến lãi kép thành công cụ đắc lực trên con đường tài chính cá nhân, bạn cần tập trung vào 3 yếu tố nền tảng:
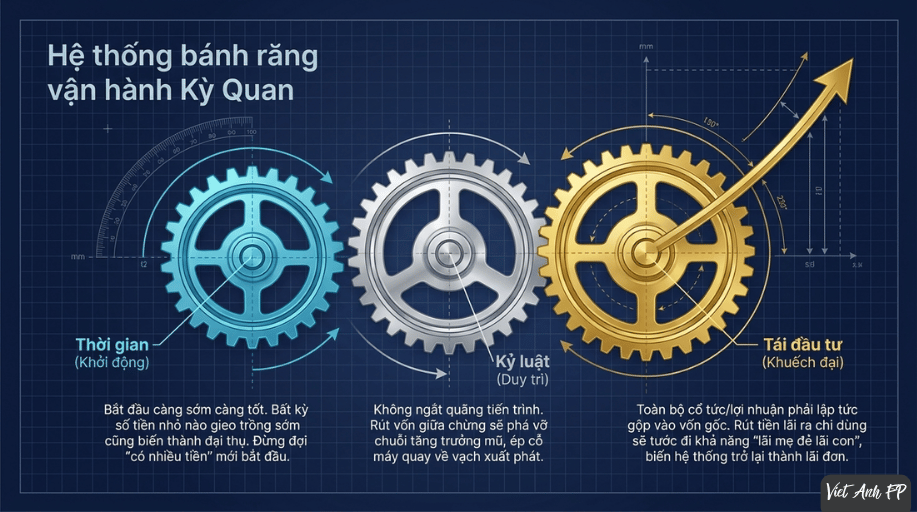
1. Thời gian (Bắt đầu càng sớm càng tốt)
Thời gian là biến số quan trọng nhất trong công thức lãi kép. Bất kỳ số tiền nhỏ nào được gieo trồng sớm cũng có thể biến thành cây đại thụ tài chính sau nhiều thập kỷ. Đừng chờ đến khi có nhiều tiền mới bắt đầu tích lũy.
2. Sự kiên trì và kỷ luật (Không ngắt quãng tiến trình)
Lãi kép phát huy tác dụng tốt nhất khi không bị gián đoạn. Việc rút vốn giữa chừng hoặc ngừng tích lũy sẽ phá vỡ chuỗi tăng trưởng mũ, đưa quá trình tích lũy trở lại điểm xuất phát.
3. Tái đầu tư toàn bộ lợi nhuận
Để “lãi mẹ” có thể “đẻ lãi con”, toàn bộ cổ tức, tiền lãi hoặc lợi nhuận phát sinh phải được lập tức gộp vào vốn gốc. Việc rút tiền lãi ra chi dùng cá nhân sẽ biến mô hình đầu tư của bạn quay trở lại thành lãi đơn.
Mặt Tối Của Lãi Kép: Khi Kỳ Quan Biến Thành Mối Đe Dọa
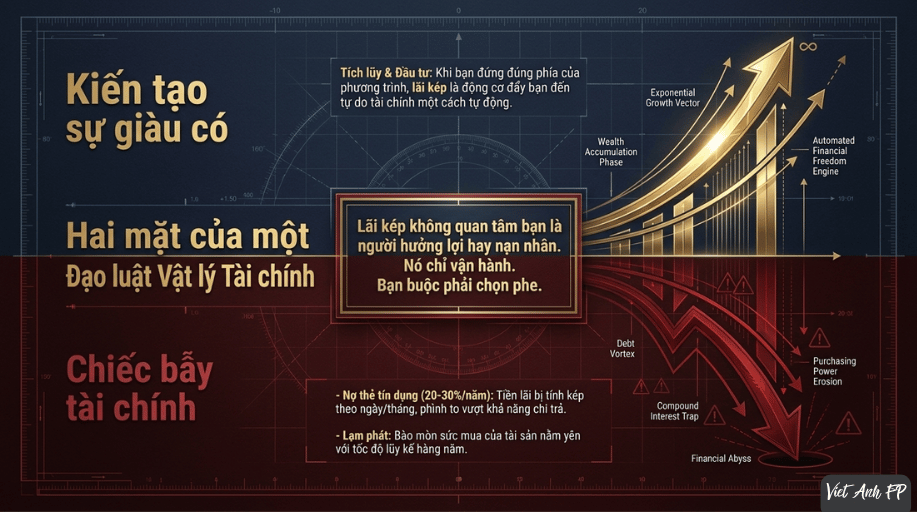
Lãi kép là một con dao hai lưỡi. Khi hoạt động theo hướng có lợi cho bạn (đầu tư, tích lũy), nó là động cơ tạo ra sự giàu có. Nhưng khi hoạt động chống lại bạn, nó là một chiếc bẫy tài chính nguy hiểm.
- Nợ thẻ tín dụng và nợ lãi cao: Các khoản nợ tiêu dùng với lãi suất 20% – 30%/năm nếu không được thanh toán dứt điểm sẽ bị tính lãi kép theo ngày/tháng. Khoản nợ nhỏ ban đầu có thể nhanh chóng phình to vượt khả năng chi trả.
- Tác động của Lạm phát: Lạm phát cũng hoạt động theo cơ chế cộng dồn hàng năm. Nếu tiền của bạn nằm yên trong các tài sản có lợi suất thấp hơn tỷ lệ lạm phát, sức mua của tài sản sẽ bị bào mòn với tốc độ ngày càng nhanh.
Kế Thừa Kỳ Quan Trong Kế Hoạch Tài Chính Của Bạn
Lãi kép không đòi hỏi sự thông minh kiệt xuất hay những thương vụ đầu tư rủi ro cao. Nó đòi hỏi sự kiên nhẫn, tính kỷ luật và nhận thức về mặt thời gian.
Hành trình tích lũy tài sản bền vững không phải là một cuộc đua nước rút, mà là một chiến dịch đường dài. Hãy bắt đầu trích ra một phần thu nhập để đầu tư ngay hôm nay — dù đó là một khoản tiền nhỏ — và để cho thời gian thực hiện phần việc diệu kỳ còn lại.
XEM THÊM CÁC SẢN PHẨM TRI THỨC CỦA MÌNH: TẠI ĐÂY
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN – HẠNH PHÚC!