Tại sao chúng ta cần phải học cách quản lý tài chính cá nhân?
Đó là câu hỏi mà hầu như ai trong chúng ta cũng từng thoáng nghĩ qua, nhưng hiếm khi dừng lại để tìm cho mình một câu trả lời rốt ráo.
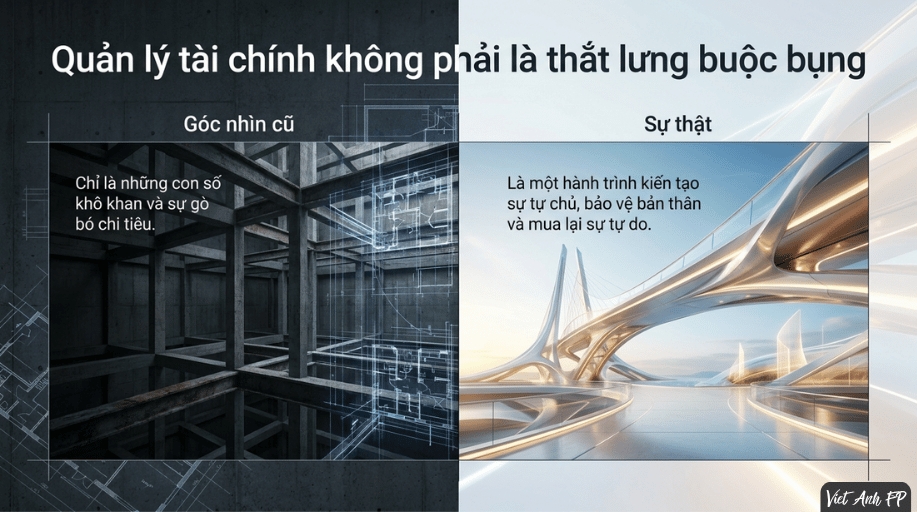
Chúng ta thường nghĩ quản lý tài chính là một môn toán khô khan, hay đơn thuần là việc “thắt lưng buộc bụng” cho bớt tiêu hoang. Nhưng dưới góc nhìn của một cố vấn tài chính lẫn tâm lý học hành vi, đó là một hành trình tiến hóa qua 3 tầng ý nghĩa: Đi từ xây dựng sự An Toàn trước biến số cuộc đời, tiến tới tối ưu sự Hiệu Quả cho các mục tiêu sống, và cuối cùng là chạm tới đỉnh cao của sự Ý Nghĩa—nơi đồng tiền trả lại cho bạn sự tự do và bình an thực sự.
Hãy cùng mình bóc tách 3 tầng tháp này để hiểu tại sao, đây lại là kỹ năng sinh tồn quan trọng nhất mà bất kỳ ai muốn làm chủ cuộc đời mình cũng bắt buộc phải dấn thân.
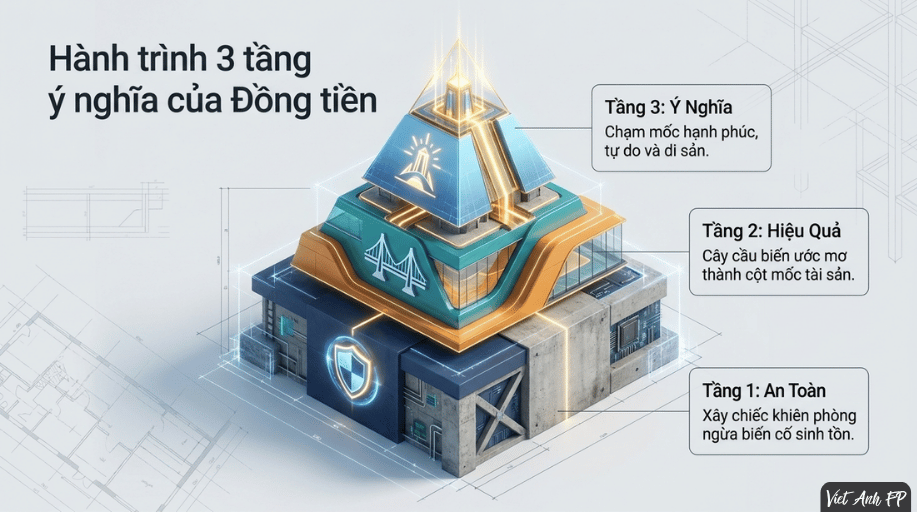
TẦNG 1: AN TOÀN – Xây “Chiếc Khiên” Phòng Ngừa Rủi Ro
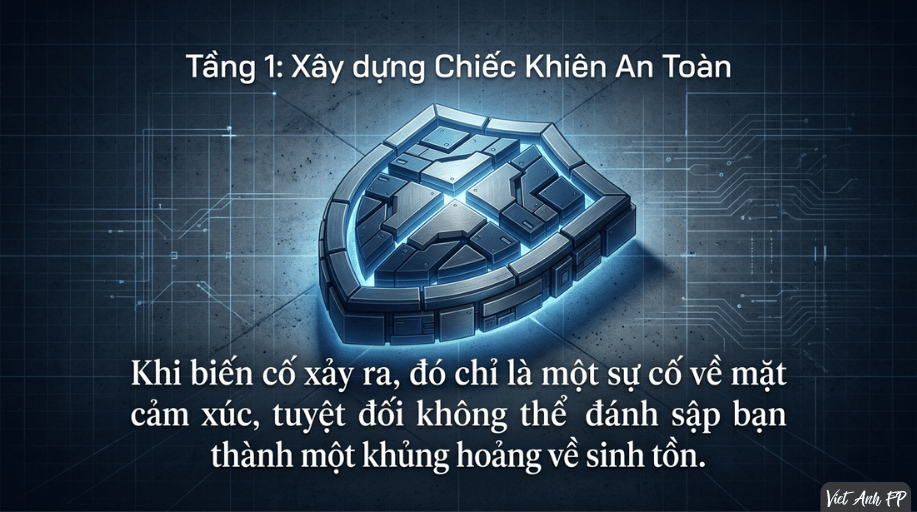
Người trẻ thường sống với tinh thần lạc quan, nhưng cuộc đời thì lại luôn đầy chông gai và biến số. Quản lý tài chính ở tầng đầu tiên không giúp bạn tránh được rủi ro, nhưng nó đảm bảo rằng khi biến cố xảy ra, đó chỉ là một sự cố về mặt cảm xúc, chứ tuyệt đối không thể đánh sập bạn thành một khủng hoảng về mặt sinh tồn.
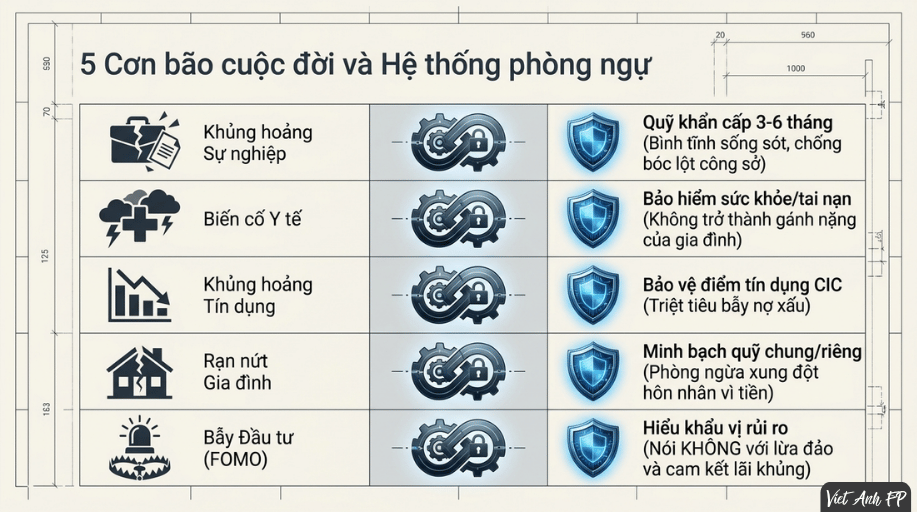
Tầng an toàn này bảo vệ bạn trước 5 cơn “bão đời” lớn nhất:
1. Khủng hoảng sự nghiệp & Việc làm
- Bẫy mất thu nhập đột ngột: Nền kinh tế suy thoái, làn sóng sa thải hay công ty đóng cửa có thể ập đến bất cứ lúc nào. Người quản lý tài chính tốt luôn chủ động xây dựng Quỹ khẩn cấp từ 3 – 6 tháng chi phí sinh hoạt. Nó giúp họ bình tĩnh sống sót, thong dong chi trả tiền nhà, ăn uống mà không rơi vào hoảng loạn.
- Chiếc khiên chống bị “bóc lột” công sở: Khi tài khoản rỗng tuếch, bạn buộc phải cắn răng chịu đựng một môi trường làm việc độc hại hay bị chèn ép chỉ vì “nếu nghỉ tháng này thì tháng sau lấy gì trả tiền nhà, đổ xăng?”. Một nền tảng tích lũy tốt cho bạn quyền lực để tự tin từ chối những điều không xứng đáng.
2. Khủng hoảng thể chất & Biến cố y tế
- Tránh cơn “bão bệnh” quét sạch tài sản: Một trận ốm nặng, chi phí phẫu thuật hay tai nạn bất ngờ có thể thổi bay toàn bộ số tiền tiết kiệm vài năm trời. Việc trích một phần ngân sách hợp lý cho bảo hiểm sức khỏe/tai nạn chính là cách bạn chuyển giao rủi ro tài chính này cho bên thứ ba.
- Không trở thành gánh nặng của gia đình: Thay vì ngửa tay vay mượn bố mẹ đã già yếu hoặc khiến người thân chạy vạy khắp nơi khi mình gặp sự cố, người có kế hoạch tài chính sẽ tự chịu trách nhiệm được cho bản sinh mạng và sức khỏe của chính mình.
3. Khủng hoảng tâm lý từ Nợ nần & Tín dụng
- Triệt tiêu bẫy “nợ chồng nợ” (Debt Spiral): Quẹt thẻ tín dụng vô tội vạ hay vay tiêu dùng mua sắm ngẫu hứng là con đường ngắn nhất dẫn đến nợ xấu. Quản lý tài chính giúp bạn thiết lập kỷ luật chi tiêu, triệt tiêu nợ độc ngay từ “vòng gửi xe”.
- Bảo vệ điểm tín dụng (CIC): Trả chậm hay dính nợ xấu sẽ trực tiếp đóng sập cơ hội vay vốn ngân hàng để mua nhà, mua xe hay làm ăn kinh doanh sau này. Kiểm soát dòng tiền tốt giúp bạn luôn giữ được một “hồ sơ tài chính sạch”.
4. Khủng hoảng tình cảm & Gia đình
- Phòng ngừa rạn nứt hôn nhân vì tiền: Tiền bạc là một trong những nguyên nhân hàng đầu dẫn đến ly hôn ở các cặp vợ chồng trẻ. Quản lý tài chính rõ ràng (thống nhất quỹ chung, quỹ riêng, kế hoạch sinh con) giúp triệt tiêu những xung đột không đáng có dưới một mái nhà.
- Chủ động trước biến cố của người thân: Bố mẹ già yếu, em út cần tiền học phí… là những trách nhiệm khách quan. Một nền tảng tài chính vững giúp bạn dang tay hỗ trợ người thân kịp thời mà không làm xáo trộn cuộc sống riêng.
5. Khủng hoảng tài sản & Bẫy đầu tư
- Nói “Không” với FOMO và lừa đảo: Tâm lý “muốn giàu nhanh” cùng sự thiếu hụt kiến thức khiến nhiều người sập bẫy các sàn cam kết lãi suất khủng hay đầu tư đa cấp biến tướng. Quản lý tài chính tốt giúp bạn hiểu rõ khẩu vị rủi ro, phân bổ danh mục an toàn và tỉnh táo trước những lời mời chào phi thực tế.
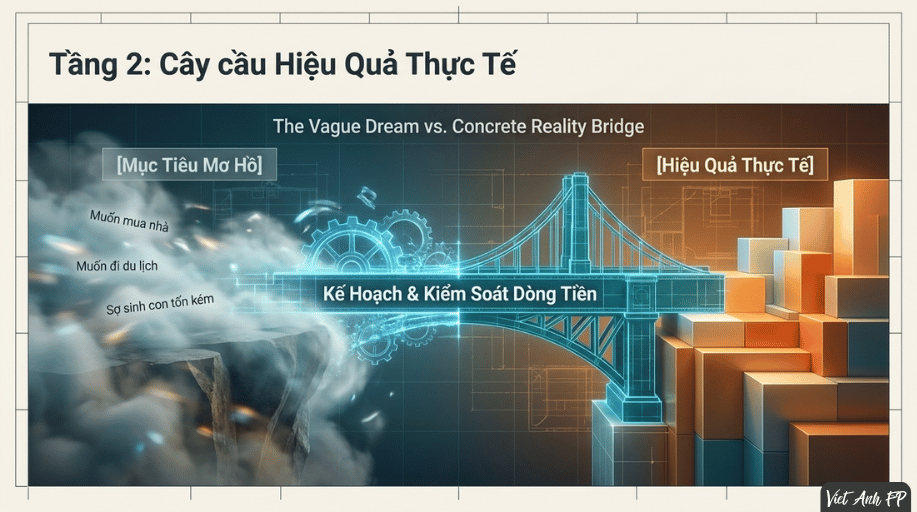
TẦNG 2: HIỆU QUẢ – Biến Các Mục Tiêu Cuộc Đời Thành Hiện Thực
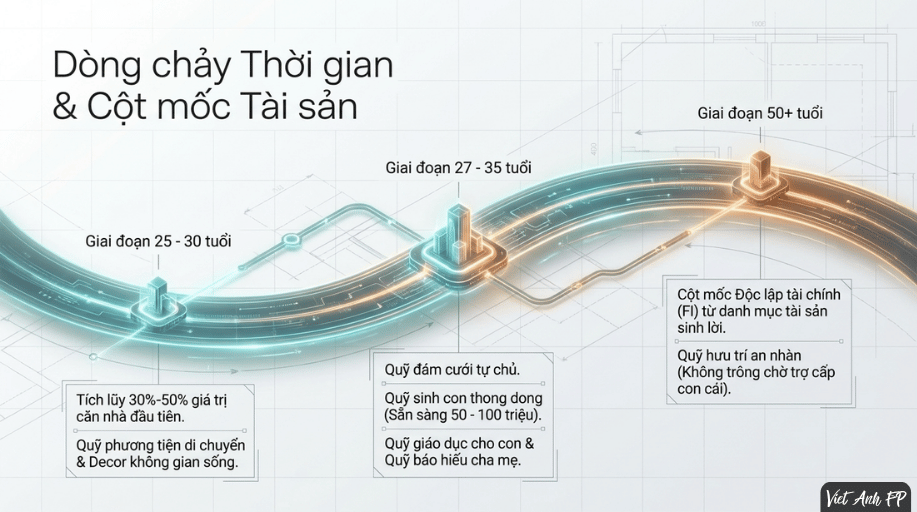
Khi chiếc khiên an toàn đã vững, quản lý tài chính chuyển sang vai trò của một cây cầu nối, biến những mong muốn mơ hồ thành các cột mốc tài sản cụ thể trong từng giai đoạn cuộc sống.
1. Cột mốc An cư & Phương tiện
- Tích lũy mua căn nhà đầu tiên: Chuẩn bị sẵn 30% – 50% giá trị căn hộ để tự tin đặt bút ký hợp đồng, phần còn lại trả góp qua ngân hàng nằm hoàn toàn trong tầm kiểm soát dòng tiền hàng tháng.
- Sở hữu phương tiện di chuyển: Chuẩn bị ngân sách riêng mua chiếc xe che mưa che nắng cho gia đình hoặc phục vụ công việc.
- Không gian sống chất lượng: Trích lập quỹ decor/nội thất để mua sắm trang thiết bị hiện đại, trực tiếp nâng cao hiệu suất làm việc và chất lượng sống mỗi ngày.
2. Cột mốc Gia đình & Con cái
- Quỹ đám cưới tự chủ: Tự chi trả chi phí tiệc cưới, nhẫn cưới theo ý muốn mà không phải phụ thuộc hay làm phiền bố mẹ hai bên.
- Quỹ sinh con thong dong: Chuẩn bị sẵn 50 – 100 triệu để người vợ được hưởng dịch vụ thai sản tại các bệnh viện chất lượng cao mà không phải đắn đo nhìn giá.
- Quỹ giáo dục cho con: Đảm bảo ngân sách đóng học phí đều đặn cho con, hoặc chuẩn bị sẵn gói bảo hiểm liên kết đầu tư cho chặng đường Đại học tương lai.
- Quỹ báo hiếu cha mẹ: Có một khoản tiền riêng biếu bố mẹ tiêu Tết, mua thực phẩm chức năng hoặc tặng cha mẹ những chuyến du lịch dưỡng lão.
3. Cột mốc Sự nghiệp & Phát triển bản thân
- Quỹ nâng cấp chuyên môn: Tiền đóng học phí cho các chứng chỉ quốc tế (CFA, ACCA, PMP…), học MBA hay các khóa kỹ năng chuyên sâu để thăng tiến lên cấp Quản lý.
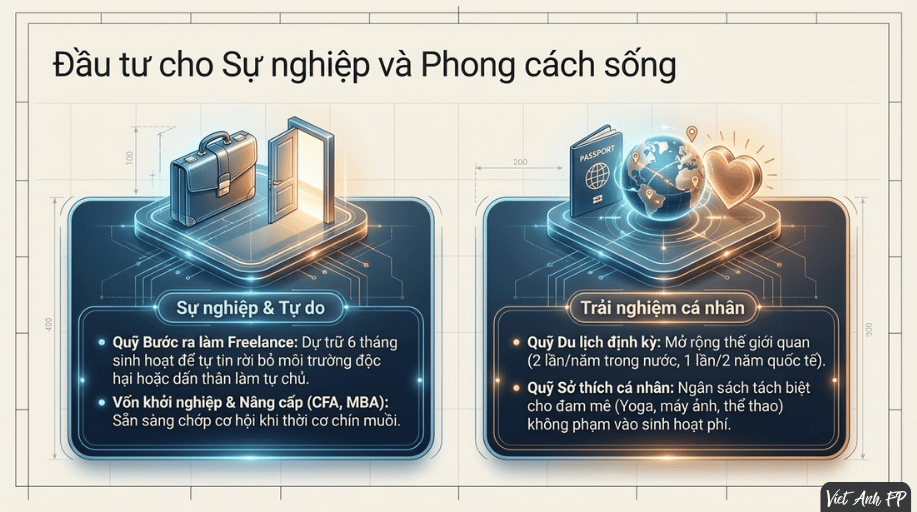
- Quỹ “Bước ra làm Tự do / Freelance”: Dự trữ sẵn 6 tháng chi phí sinh hoạt tối thiểu để tự tin rời bỏ môi trường công sở độc hại, dấn thân sang con đường tự chủ mà không lo “đứt bữa”.
- Vốn khởi nghiệp: Có sẵn khoản tiền mặt sẵn sàng chung vốn làm ăn hoặc mở cửa hàng nhỏ khi thấy cơ hội chín mùi.
4. Cột mốc Trải nghiệm & Phong cách sống
- Quỹ du lịch định kỳ: Đặt mục tiêu rõ ràng. Ví dụ: Mỗi năm đi du lịch trong nước 2 lần, 2 năm khám phá nước ngoài 1 lần để mở rộng thế giới quan.
- Quỹ sở thích cá nhân: Ngân sách tách biệt dành cho đam mê: tập Gym/Yoga cao cấp, chơi thể thao, máy ảnh… mà không làm ảnh hưởng đến dòng tiền sinh hoạt.
5. Tầm nhìn cho Hưu trí
- Quỹ hưu trí an nhàn: Tích lũy một khoản tiền lớn khi về già để tự do tận hưởng cuộc sống, làm vườn, du lịch mà không trông chờ vào tiền trợ cấp của con cái.
TẦNG 3: Ý NGHĨA – Chạm Tới Sự Tự Chủ Và Hạnh Phúc Đích Thực
Đây là đỉnh cao của tháp quản lý tài chính. Tiền bạc lúc này không còn là những con số vô hồn trên tài khoản, mà trở thành công cụ để bạn mua lại sự tự do và thực thi sự tử tế.
1. Mua sự tự do lựa chọn và làm chủ thời gian
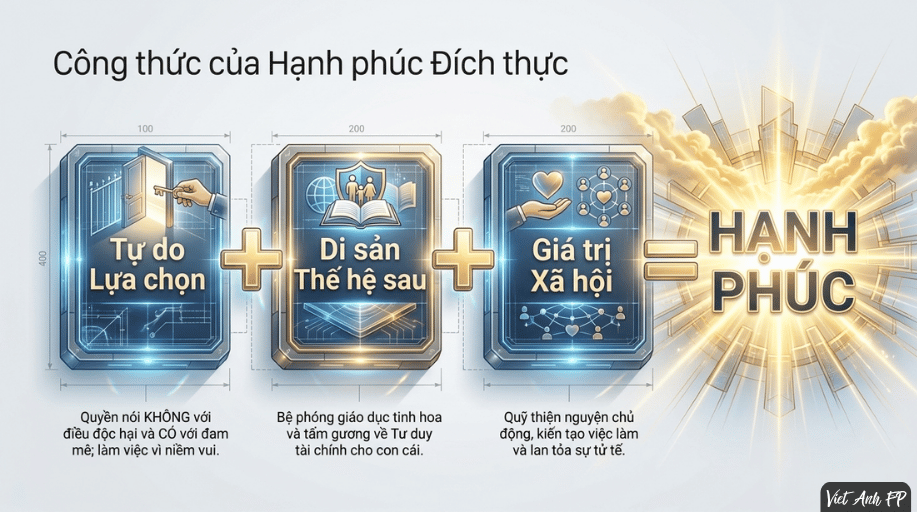
- Tự do nói “KHÔNG” với điều độc hại: Bạn có toàn quyền rời bỏ một công việc bào mòn sức khỏe, chấm dứt một mối quan hệ độc hại mà không bị áp lực cơm áo gạo tiền níu chân.
- Tự do nói “CÓ” với đam mê: Tự tin theo đuổi một dự án mơ ước hay thiết lập lịch trình sống cá nhân mà không cần chờ sự cho phép của bất kỳ ai.
- Đạt tới sự Tự do Tài chính thực sự: Bạn làm việc vì niềm vui và sự cống hiến, chứ không còn vì áp lực mưu sinh mỗi ngày.
2. Thiết lập nền tảng và Di sản cho thế hệ mai sau
- Để lại “Bệ phóng” thay vì “Gánh nặng”: Giúp con cái được tiếp cận nền giáo dục tinh hoa và một điểm xuất phát vững chắc, thay vì phải chật vật đi lên từ con số 0.
- Di sản về Tư duy tài chính: Cha mẹ quản lý tài chính thông minh chính là tấm gương trực quan nhất dạy con cách yêu lao động, giữ tiền và sử dụng đồng tiền đúng đắn—đây mới là loại tài sản truyền đời giá trị nhất.
3. Kiến tạo giá trị xã hội & Sự tử tế
- Làm từ thiện chủ động và bền vững: Trích lập hẳn một quỹ thiện nguyện định kỳ để giúp đỡ các hoàn cảnh khó khăn, tài trợ trẻ em nghèo hiếu học một cách mạnh mẽ.
- Tạo ảnh hưởng tích cực:Dùng nguồn lực tài chính để tài trợ các dự án cộng đồng, xây trường học, hoặc đầu tư vào các doanh nghiệp xã hội tạo công ăn việc làm cho người yếu thế.
4. Đích đến cuối cùng: ĐỘC LẬP TÀI CHÍNH & HẠNH PHÚC ĐÍCH THỰC
- Cột mốc Độc lập tài chính (FI): Xây dựng danh mục tài sản (chứng khoán, bất động sản dòng tiền…) sinh ra tiền lãi đều đặn đủ chi trả cho mọi sinh hoạt cơ bản.
- Xóa bỏ hoàn toàn sự lo âu: Tâm trí không còn bị đè nặng bởi hóa đơn hay nỗi sợ tương lai. Sự an yên trong tâm hồn chính là chất xúc tác cốt lõi của hạnh phúc.
- Sự tự tại và viên mãn: Hạnh phúc thực sự không nằm ở chiếc xe đắt hơn hay căn nhà to hơn, mà là cảm giác “biết đủ”, cảm giác mình sống có ích và được tự do sống trọn vẹn từng phút giây.
Lời Kết
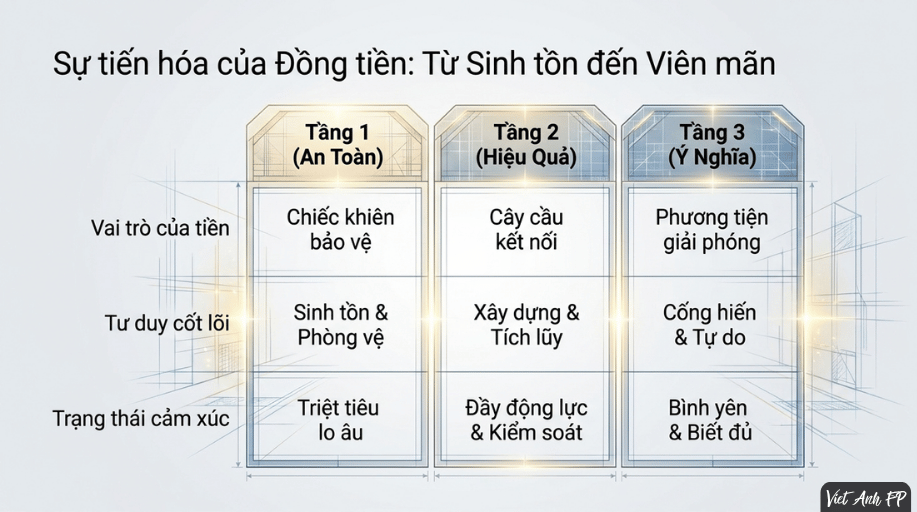
Chúng ta bắt đầu học quản lý tài chính từ Tầng 1 (An toàn) để bảo vệ bản thân và gia đình trước những cơn bão cuộc đời. Chúng ta nỗ lực ở Tầng 2 (Hiệu quả) để biến những ước mơ về ngôi nhà, chiếc xe hay sự nghiệp thành hiện thực.
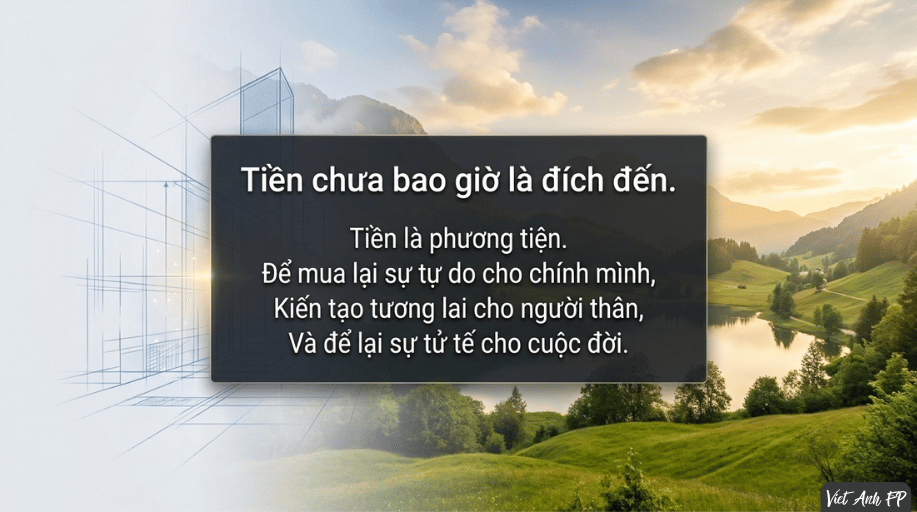
Nhưng hãy nhớ rằng, đồng tiền chỉ thực sự trọn vẹn khi nó đưa bạn đặt chân lên Tầng 3 (Ý nghĩa). Đó là khi bạn nhận ra: Tiền chưa bao giờ là đích đến, tiền là phương tiện.
Phương tiện ấy giúp bạn Mua lại sự tự do cho chính mình, Kiến tạo tương lai cho con cái, và Để lại sự tử tế cho cuộc đời này. Đó mới chính là đỉnh cao của sự tự chủ và hạnh phúc thực sự!
XEM THÊM CÁC SẢN PHẨM TRI THỨC CỦA MÌNH: TẠI ĐÂY
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN – HẠNH PHÚC!