Gửi tiết kiệm – nghe thì có vẻ “cũ kỹ” giữa thời đại của chứng khoán, bất động sản, crypto… nhưng thực ra, đây vẫn là một phương án tài chính nền tảng mà bất kỳ ai cũng nên có trong kế hoạch tiền bạc của mình. Đặc biệt là với những bạn đang bắt đầu hành trình quản lý tài chính cá nhân, thì gửi tiết kiệm chính là bước đi đầu tiên giúp bạn tạo dựng kỷ luật tài chính và quỹ an toàn cho chính mình.

Vậy câu hỏi đặt ra là: Gửi tiết kiệm như thế nào để vừa an toàn, tiện lợi và vừa hiệu quả nhất?
Các loại hình gửi tiết kiệm phổ biến
Hiện nay, ngân hàng có rất nhiều hình thức gửi tiết kiệm, nhưng nhìn chung chia làm 3 nhóm chính:

Tuỳ vào mục tiêu của bạn mà có thể lựa chọn hình thức gửi tiết kiệm phù hợp. Sau đây là đặc điểm chi tiết của từng loại hình:
1/ Gửi tiết kiệm không kỳ hạn
Đặc điểm:
- Không giới hạn thời gian gửi – bạn có thể rút tiền bất cứ lúc nào.
- Lãi suất tính theo ngày thực gửi, nhưng ở mức rất thấp (thường 0,1% – 0,5%/năm).
- Gửi tiền vào/rút tiền ra linh hoạt.
Phù hợp với:
- Người cần giữ tiền dự phòng khẩn cấp
- Những khoản tiền sắp sử dụng trong thời gian ngắn tới
Lưu ý:
- Gửi ở đây thì tiền gần như “ngủ”, không tối ưu được lãi suất.
2/ Gửi tiết kiệm có kỳ hạn
Đặc điểm:
- Bạn chọn kỳ hạn gửi: từ 1 tháng – 12 tháng, 18 tháng, 24 hoặc 36 tháng
- Càng dài kỳ hạn → lãi suất càng cao
- Nếu rút trước hạn, bạn chỉ được hưởng lãi suất không kỳ hạn (thấp hơn rất nhiều)
- Có thể chọn phương thức: trả lãi hàng tháng, đầu kỳ hoặc cuối kỳ
Phù hợp với:
- Người có tiền nhàn rỗi ổn định, không cần dùng đến trong thời gian dài
- Muốn nhận lãi cao hơn so với không kỳ hạn
Lưu ý:
- Cần kế hoạch tài chính rõ ràng để tránh rút trước hạn
3/ Gửi tiết kiệm tích luỹ
Tiết kiệm tích lũy là hình thức bạn gửi tiền đều đặn hàng tháng thay vì dồn một cục ngay từ đầu. Có 2 dạng phổ biến:
3.1/ Tích lũy cố định:
- Gửi định kỳ mỗi tháng một số tiền cố định (ví dụ: 1 triệu/tháng trong 3 năm)
- Thường áp dụng cho các mục tiêu dài hạn: mua nhà, cưới vợ/chồng, quỹ hưu trí…
3.2/ Tích lũy linh hoạt:
- Bạn gửi bao nhiêu, lúc nào cũng được (không ép buộc số tiền hàng tháng)
- Phù hợp với người thu nhập không ổn định: freelancer, người làm tự do…
Đặc điểm chung:
- Thời hạn dài, thường là 12 tháng, 24 tháng, 36 tháng
- Tính lãi theo lãi suất kép, tính từ từng kỳ gửi
- Lãi suất thường tương đương hoặc nhỉnh hơn gửi có kỳ hạn thông thường
Phù hợp với:
- Người muốn tích góp lâu dài theo mục tiêu cụ thể
- Người khó tiết kiệm một lần số tiền lớn
Lưu ý:
- Nên dùng app ngân hàng để theo dõi dễ dàng và tự động trích tiền mỗi tháng
Gửi tiết kiệm sao cho hiệu quả?
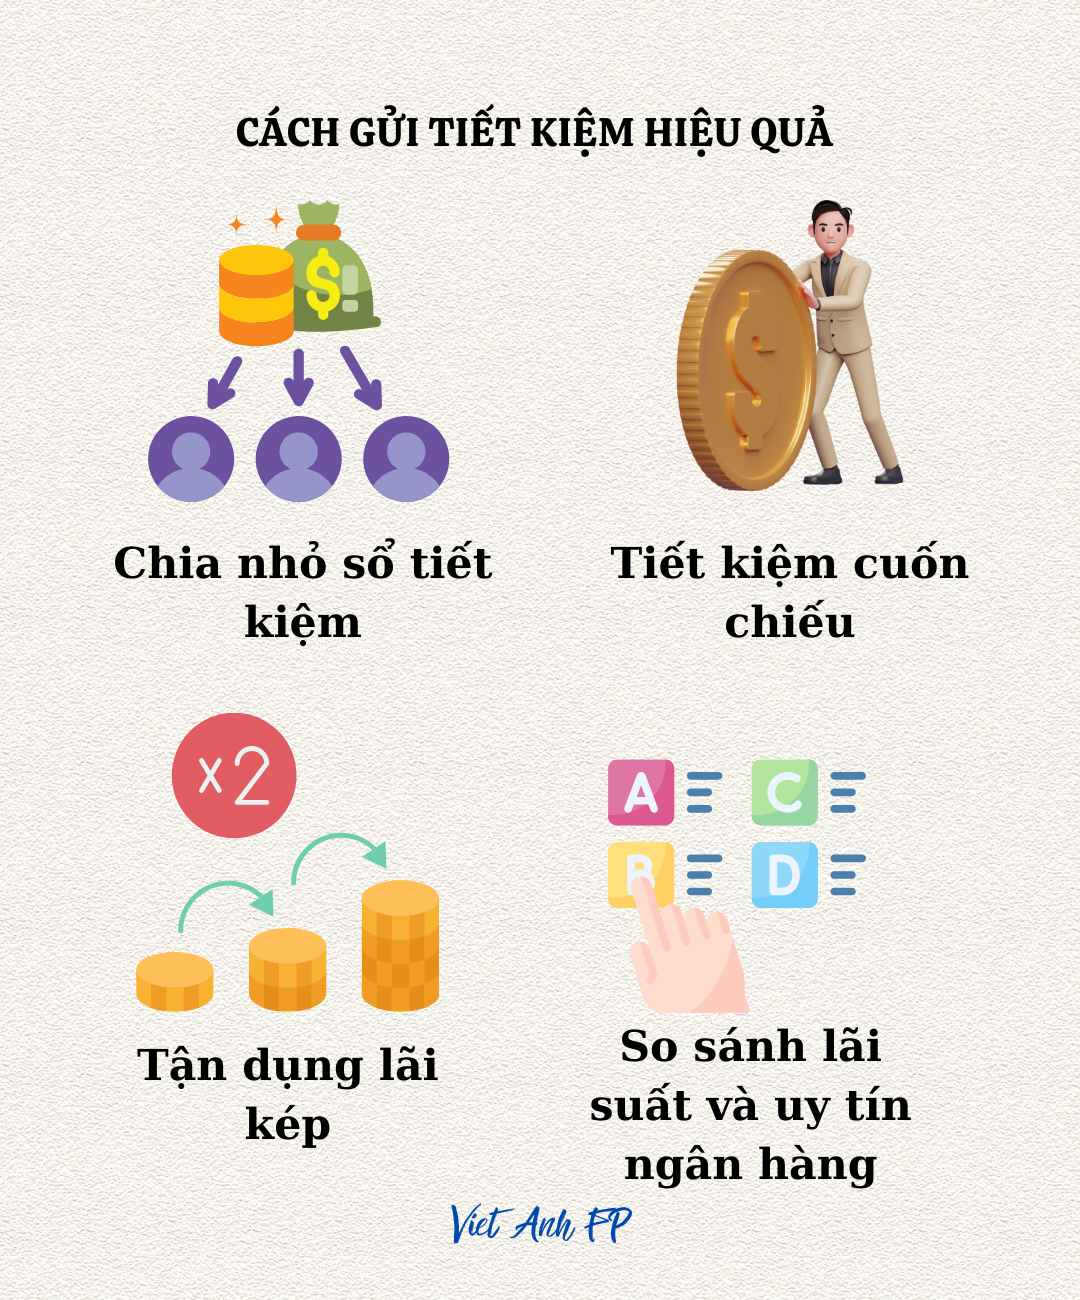
Gửi tiết kiệm không chỉ là chọn ngân hàng nào có lãi cao rồi để nguyên. Để hiệu quả, bạn nên:
a) Chia nhỏ khoản tiết kiệm
Thay vì gửi một sổ duy nhất, hãy chia thành nhiều sổ nhỏ với kỳ hạn khác nhau.
Ví dụ bạn có 100 triệu:
- Gửi 3 sổ: 30 triệu kỳ hạn 1 tháng, 30 triệu kỳ hạn 6 tháng, 40 triệu kỳ hạn 12 tháng.
- Khi cần tiền gấp, bạn chỉ rút một sổ, các sổ khác vẫn được tính lãi đầy đủ.
=> Tăng tính linh hoạt và tối ưu lãi suất.

b) Sử dụng phương pháp tiết kiệm cuốn chiếu
- Gửi 12 tháng, nhưng chia làm 12 sổ, mỗi tháng gửi 1 sổ.
- Sau 1 năm, tháng nào cũng có sổ đáo hạn
=> linh hoạt dòng tiền, tận dụng lãi suất cao của kỳ hạn dài.

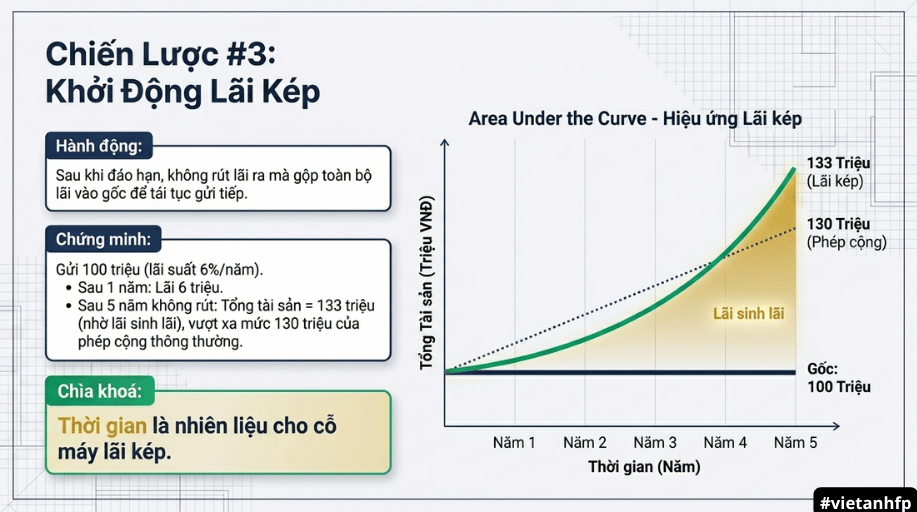
c) Tận dụng lãi kép
- Hãy để lãi quay vòng – tức là sau khi đáo hạn, bạn gộp lãi vào gốc và gửi lại.
- Đây là cách bạn hưởng lợi từ sức mạnh của lãi kép
Ví dụ:
Gửi 100 triệu với lãi suất 6%/năm, để nguyên trong 5 năm không rút lãi. Tiền lãi sau năm thứ 1 là 6 triệu đồng. Số tiền bạn có sau 5 năm = 133 triệu (tính theo lãi kép, không phải 130 triệu như nhiều người nghĩ).
d) So sánh lãi suất và uy tín ngân hàng
- Ngân hàng lớn (Vietcombank, BIDV…) có lãi suất thấp hơn, nhưng uy tín cao, an tâm.
- Ngân hàng nhỏ (OCB, Nam A Bank…) thường có lãi cao hơn để thu hút người gửi.
=> Gợi ý: Nếu bạn có khoản tiền lớn, có thể chia ra gửi ở nhiều ngân hàng để vừa đa dạng, vừa an toàn.

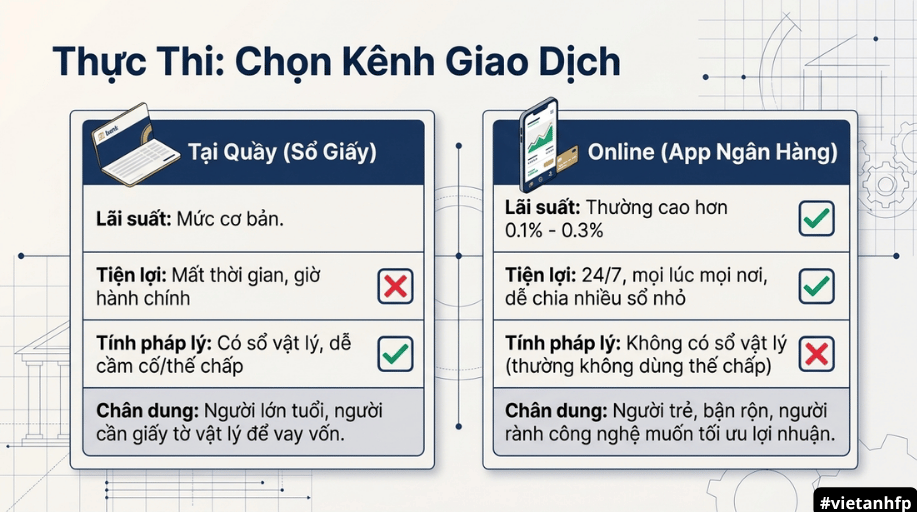
Hai hình thức: Gửi tiết kiệm tại quầy và gửi tiết kiệm online
1/ Gửi tiết kiệm trực tiếp tại quầy ngân hàng
Đặc điểm:
- Bạn đến trực tiếp chi nhánh/phòng giao dịch của ngân hàng.
- Giao dịch với nhân viên để mở sổ tiết kiệm giấy.
- Có thể lựa chọn kỳ hạn, lãi suất, hình thức lĩnh lãi (cuối kỳ, định kỳ, đầu kỳ…).
Ưu điểm:
- An tâm cho những ai không rành công nghệ, đặc biệt là người lớn tuổi.
- Có chứng từ rõ ràng (sổ tiết kiệm giấy), dễ sử dụng để cầm cố, thế chấp.
- Có nhân viên tư vấn trực tiếp nếu bạn cần hỗ trợ.
Nhược điểm:
- Mất thời gian đi lại, chờ đợi.
- Lãi suất thường thấp hơn gửi online 0.1 – 0.3%/năm.
- Không thể giao dịch ngoài giờ hành chính hay ngày nghỉ.
Phù hợp với:
- Người lớn tuổi, không quen dùng ứng dụng ngân hàng số.
- Người cần giấy tờ vật lý để vay vốn hoặc dùng làm tài sản đảm bảo.
Gửi tiết kiệm online (qua app ngân hàng)
Đặc điểm:
- Giao dịch 100% qua app ngân hàng số hoặc internet banking.
- Có thể mở sổ, rút tiền, tái tục ngay trên điện thoại, 24/7.
- Không có sổ giấy, mọi thứ đều được lưu trên hệ thống ngân hàng.
Ưu điểm:
- Tiện lợi – Nhanh chóng – Chủ động: không cần đến ngân hàng, giao dịch bất cứ lúc nào, kể cả ngày lễ.
- Lãi suất thường cao hơn 0.1 – 0.3% so với tại quầy.
- Quản lý dễ dàng, có thể chia nhỏ khoản tiết kiệm theo mục tiêu (nhiều ngân hàng cho mở nhiều sổ online cùng lúc).
Nhược điểm:
- Không có sổ tiết kiệm giấy → không dùng để cầm cố/thế chấp được (trừ một số ngân hàng hỗ trợ riêng).
- Với người không rành công nghệ, dễ thao tác sai hoặc lo lắng về bảo mật.
Phù hợp với:
- Người trẻ, quen sử dụng điện thoại, muốn tối ưu lãi suất.
- Người muốn chia nhỏ tiết kiệm theo từng mục tiêu.
- Những ai bận rộn, không có thời gian đến ngân hàng.
Tạm kết
Gửi tiết kiệm không chỉ là hành động “cất tiền cho yên tâm”, mà là một chiến lược tài chính có tính toán, nếu bạn biết cách tận dụng đúng. Đừng để tiền “nằm im” mà hãy bắt nó làm việc một cách an toàn, thông minh và hiệu quả nhất cho bạn.
——
Nếu bạn chưa biết bắt đầu từ đâu, hãy thử bước chân đầu tiên với bộ công cụ quản lý tài chính cá nhân kèm bộ Ebook nền tảng về tài chính cá nhân mà mình đã tâm huyết soạn thảo. Đây là món quà dành tặng bạn để bắt đầu hành trình F5 tài chính ngay hôm nay
Link đăng ký nhận miễn phí: TẠI ĐÂY
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN!