
Cũng giống như sức khỏe cần đo huyết áp, nhịp tim, chỉ số máu để đánh giá, tài chính cá nhân cũng có những “chỉ số sức khỏe” riêng.
Chúng không phức tạp, không cần kiến thức cao siêu, nhưng lại cho bạn cái nhìn rất thật: bạn đang ổn, đang chật vật, hay đang tiềm ẩn rủi ro mà chính bạn chưa nhận ra.
Trong bài viết này, mình sẽ cùng bạn đi qua 6 chỉ số sức khỏe tài chính quan trọng nhất
Chỉ cần nhìn đúng các chỉ số này, bạn sẽ biết nên giữ nguyên, điều chỉnh hay thay đổi điều gì để tiền phục vụ cuộc sống của mình tốt hơn, thay vì ngược lại.
1. Tỷ lệ tiết kiệm – Cột sống của tài chính cá nhân
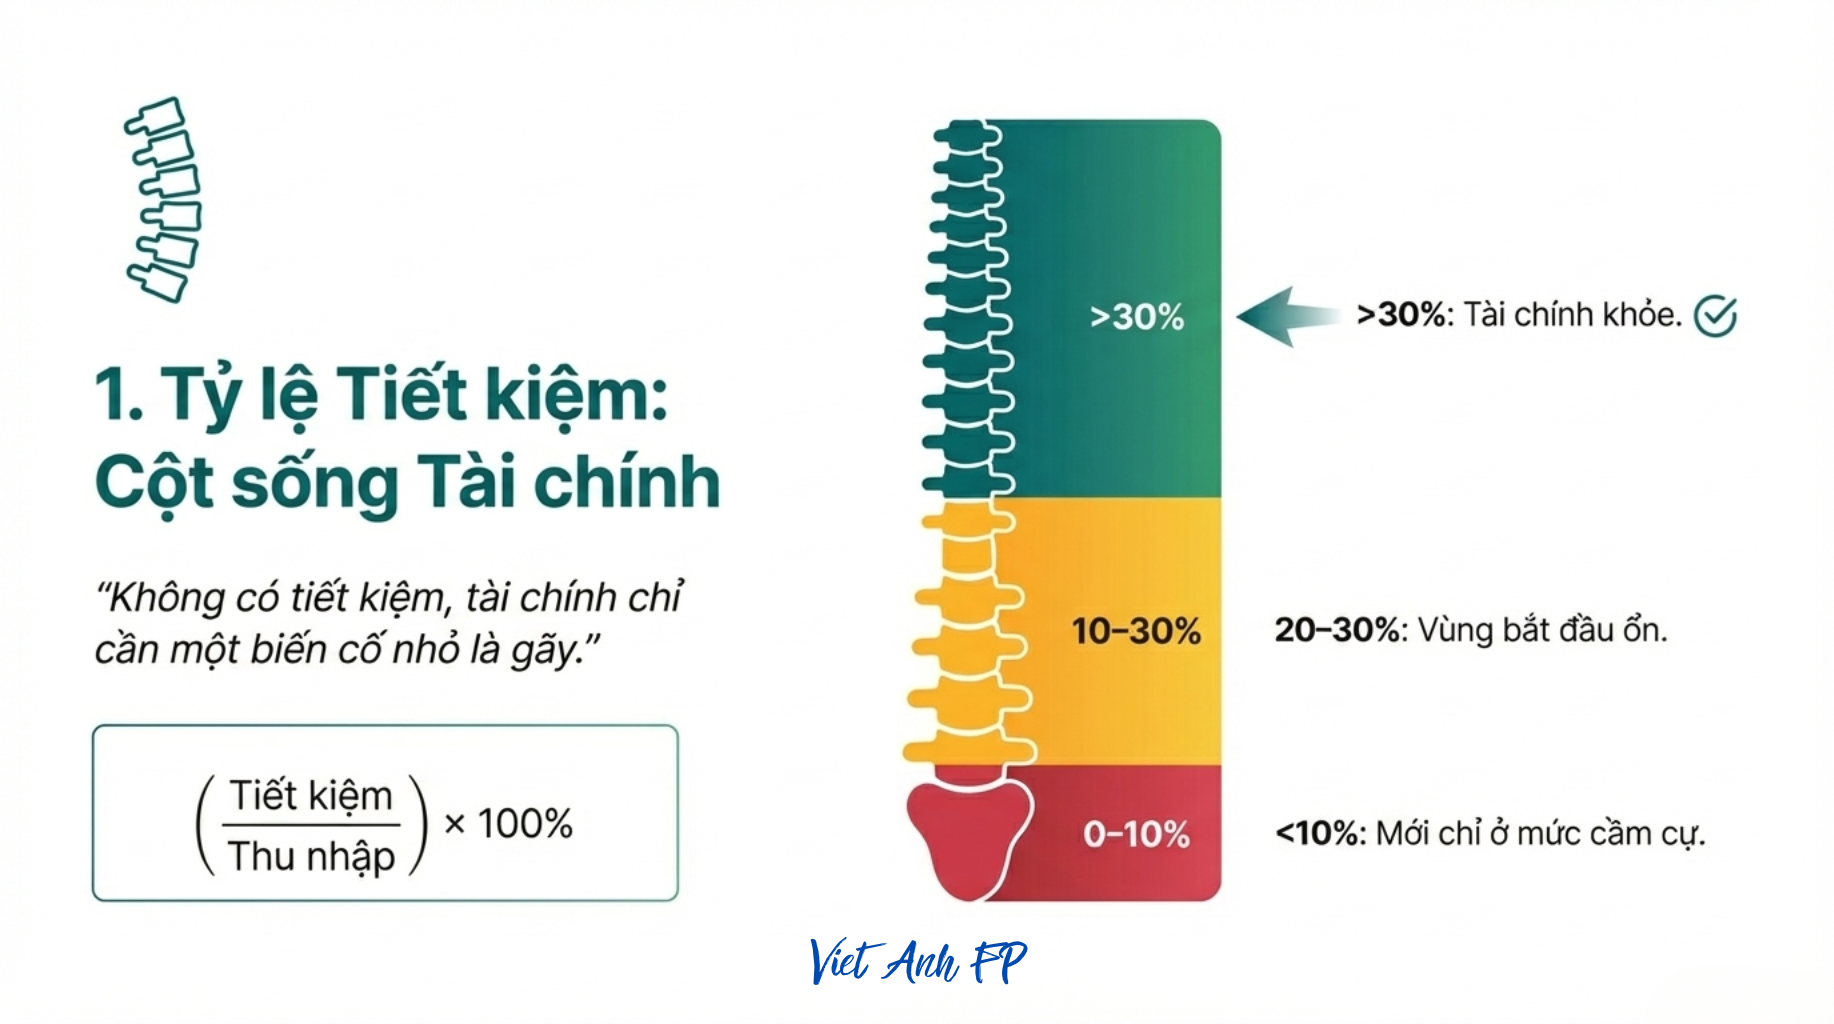
Nếu tài chính cá nhân là một cơ thể sống, thì tiết kiệm chính là cột sống. Không có cột sống, cơ thể không thể đứng vững. Không có tiết kiệm, tài chính cũng vậy – chỉ cần một biến cố nhỏ là gãy.
Bao nhiêu là “đủ khỏe”?
- Từ 10% trở xuống → Mới chỉ ở mức cầm cự. Có tháng để dành được, có tháng lại tiêu sạch. Tài chính chưa tạo được cảm giác an tâm.
- Khoảng 20–30% → Đây là vùng bắt đầu ổn. Bạn không chỉ để dành tiền, mà đang tạo nền cho tích lũy, đầu tư và các mục tiêu dài hạn.
- Từ 30% trở lên → Tài chính khỏe. Tiền bắt đầu làm việc cho bạn, chứ không chỉ chạy theo chi tiêu hằng tháng.
Tiết kiệm không phải để sống khổ hôm nay,mà là để ngày mai bạn có nhiều lựa chọn hơn – bớt lo, bớt áp lực và bớt phụ thuộc.
2. Tỷ lệ chi hưởng thụ – Thước đo chất lượng sống
Quản lý tài chính không có nghĩa là sống khổ. Nếu tiền chỉ để trang trải chi phí sinh hoạt và để dành, mà cuộc sống lúc nào cũng căng như dây đàn, thì cuộc sống không có nhiều ý nghĩa.
Vì vậy, chi hưởng thụ không phải kẻ thù của tài chính cá nhân. Ngược lại, nó là thước đo cho chất lượng sống của bạn.

Chi hưởng thụ bao gồm:cà phê trò chuyện, ăn uống bên ngoài, du lịch, nghỉ ngơi, đồ công nghệ, sở thích cá nhân, giải trí, thư giãn tinh thần…
Nói ngắn gọn: những khoản chi khiến bạn thấy cuộc sống “đáng sống hơn”.
Bao nhiêu là hợp lý?
- Khoảng 20–30% → Mức đẹp. Bạn vừa tận hưởng cuộc sống, vừa không thấy áy náy với tương lai tài chính của mình.
- Trên 30% → Cuộc sống vui thật, nhưng tài chính bắt đầu trả giá.
Tiền đi nhanh hơn cảm giác hạnh phúc mang lại.
Vấn đề không nằm ở việc bạn hưởng thụ bao nhiêu, mà là bạn có kiểm soát được nó hay không. Tài chính khỏe không phải là cắt sạch niềm vui.
Tài chính khỏe là khi:
- Bạn chi tiêu cho niềm vui một cách có chủ đích
- Và vẫn ngủ ngon vì biết tiền của mình đang đi đúng hướng
Hưởng thụ có kiểm soát không làm bạn nghèo đi.
Ngược lại, nó giúp bạn đi đường dài mà không kiệt sức.
3. Tỷ lệ chi thiết yếu – Nền sinh tồn của tài chính cá nhân
Nếu tiết kiệm là cột sống, hưởng thụ là chất lượng sống,thì chi tiêu thiết yếu chính là nền sinh tồn – phần chi mà không có thì không sống được.
Đây cũng là chỉ số âm thầm quyết định:
- Bạn có dễ thở hay ngột ngạt mỗi cuối tháng
- Bạn có dư địa để tiết kiệm và đầu tư hay không
Chi thiết yếu bao gồm:
- Ăn uống cơ bản hằng ngày
- Đi lại, xăng xe
- Điện, nước, internet, điện thoại
- Các khoản sinh hoạt bắt buộc khác
Nói đơn giản: những khoản dù không thích, bạn vẫn phải chi.
Mức nào là hợp lý?
- Khoảng < 60% → Vùng an toàn. Cuộc sống ổn định, vẫn còn không gian cho tiết kiệm và hưởng thụ.
- Trên 80% → Tài chính bắt đầu ngộp. Phần lớn thu nhập chỉ để duy trì cuộc sống, rất khó tích lũy. Nhiều khi vấn đề nằm ở chi phí sống đang vượt quá khả năng thu nhập hiện tại.
Chi thiết yếu không thể cắt về 0, nhưng có thể tối ưu:
- Thay đổi cách chi, không phải lúc nào cũng tăng thu nhập
- Nhận diện đâu là “thiết yếu thật”, đâu là đội lốt thiết yếu
3. Tỷ lệ trả nợ – Chỉ số rủi ro của tài chính cá nhân
Nếu có một chỉ số mà chỉ cần vượt ngưỡng là tài chính bắt đầu mất kiểm soát, thì đó chính là tỷ lệ trả nợ.
Nợ không xấu. Nhưng nợ vượt khả năng chi trả thì rất nguy hiểm – nó âm thầm lấy đi sự tự do và cảm giác an tâm của bạn.

Nợ bao gồm:
- Vay tiêu dùng
- Trả góp mua sắm
- Dư nợ thẻ tín dụng
- Vay trả góp nhà, xe…
Bao nhiêu là an toàn?
- ≤ 30% → Vùng kiểm soát được. Bạn vẫn còn không gian để sống, tiết kiệm và xoay xở khi có biến cố.
- 30–40% → Bắt đầu căng. Chỉ cần thu nhập giảm nhẹ hoặc phát sinh chi phí bất ngờ là tài chính chao đảo.
- > 40% → Báo động đỏ. Tài chính rơi vào trạng thái chạy nợ, rất khó tích lũy và đầu tư.
Tài chính khỏe là khi:
- Nợ không chi phối cảm xúc
- Và việc trả nợ không bóp nghẹt tương lai
Kiểm soát được tỷ lệ trả nợ, bạn mới thật sự có nền để tiết kiệm, đầu tư và đi đường dài một cách nhẹ đầu
5. Tỷ lệ chi nhà ở – Áp lực lớn nhất trong bức tranh tài chính dài hạn
Trong tất cả các khoản chi, nhà ở thường là khoản:
- Lớn nhất
- Kéo dài nhất
- Và dễ tạo áp lực nhất
Rất nhiều người “có nhà” nhưng tài chính không còn nhà để thở – chỉ vì tỷ lệ chi nhà ở vượt quá khả năng chịu đựng của thu nhập.

Bao gồm:
- Tiền thuê nhà
- Tiền trả góp mua nhà
- Phí quản lý, bảo trì, tiện ích đi kèm với nhà
Tính tất cả những gì bạn phải chi để được ở trong căn nhà đó.
Bao nhiêu là hợp lý?
- ≤ 30% → Vùng an toàn. Chi phí nhà ở nằm trong tầm kiểm soát, tài chính vẫn còn dư địa cho các mục tiêu khác.
- 30–40% → Chấp nhận được nếu thu nhập ổn định và có xu hướng tăng. Nhưng áp lực bắt đầu xuất hiện.
- > 40% → Rất rủi ro. Chỉ cần thu nhập giảm, hoặc phát sinh chi phí bất ngờ, là tài chính lập tức căng thẳng.
Nhà ở là tài sản quan trọng, nhưng không nên là cái giá phải đánh đổi toàn bộ cuộc sống.
Ở giai đoạn đầu:
- Thuê nhà hợp lý không phải là thất bại
- Mua nhà quá sớm, quá sức mới là rủi ro
Hãy để nhà ở là nơi để về, chứ không phải là áp lực khiến bạn luôn phải chạy theo tiền mỗi tháng.
6. Chỉ số Tổng nợ / Tổng tài sản – Bức ảnh X-quang sức khỏe tài chính

Cho thấy bạn đang sở hữu thật sự bao nhiêu, và bao nhiêu trong số đó là tiền của người khác.

Chỉ số bao nhiêu là ổn?
- < 30% → Tài chính khỏe. Phần lớn tài sản là của bạn, nợ chỉ đóng vai trò hỗ trợ.
- 30–50% → Mức chấp nhận được. Có đòn bẩy, nhưng vẫn trong tầm kiểm soát.
- > 50% → Bắt đầu rủi ro. Tài sản tăng chậm, áp lực nợ lớn.
> 70% → Báo động đỏ. Tài chính phụ thuộc nặng vào nợ, rất dễ tổn thương khi có biến cố.
Những hiểu lầm rất thường gặp
- “Tôi có nhà, có xe là ổn rồi” → Nhưng nếu phần lớn giá trị đó là vay, thì thực chất bạn chỉ đang giữ hộ tài sản cho ngân hàng.
- “Nợ không sao, miễn là trả được” → Trả được hôm nay chưa chắc an toàn 5–10 năm tới.
Nợ không xấu nếu:
- Tài sản tạo ra giá trị lâu dài
- Thu nhập đủ mạnh để trả nợ không áp lực
- Chỉ số Tổng nợ / Tổng tài sản giảm dần theo thời gian
Nguy hiểm nhất là:
- Nợ tăng nhanh
- Tài sản tăng chậm
- Và bạn không nhận ra mình đang lệ thuộc vào nợ nhiều đến mức nào


Tổng kết

————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN!