Bạn đã bao giờ tự hỏi: “Tại sao mình làm việc chăm chỉ mỗi ngày nhưng tình hình tài chính vẫn luôn cảm thấy bấp bênh?”
Câu trả lời nằm ở chỗ: Đại đa số chúng ta chỉ phụ thuộc vào duy nhất 1 đến 2 nguồn thu nhập chủ động. Khi nguồn thu nhập này gặp sự cố — như công ty cắt giảm nhân sự, công việc kinh doanh thua lỗ hoặc bản thân gặp vấn đề sức khỏe — toàn bộ tháp tài chính cá nhân sẽ lập tức bị chao đảo.
Để xây dựng một nền tảng tài chính vững chắc và hướng tới tự do tài chính bền vững, việc sở hữu một bức tranh tổng quát về các nguồn thu nhập là bước đi đầu tiên cực kỳ quan trọng. Bài viết này sẽ phân tích chi tiết 7 nguồn thu nhập phổ biến, giúp bạn dễ dàng định vị bản thân và có chiến lược đa dạng hóa dòng tiền hiệu quả.
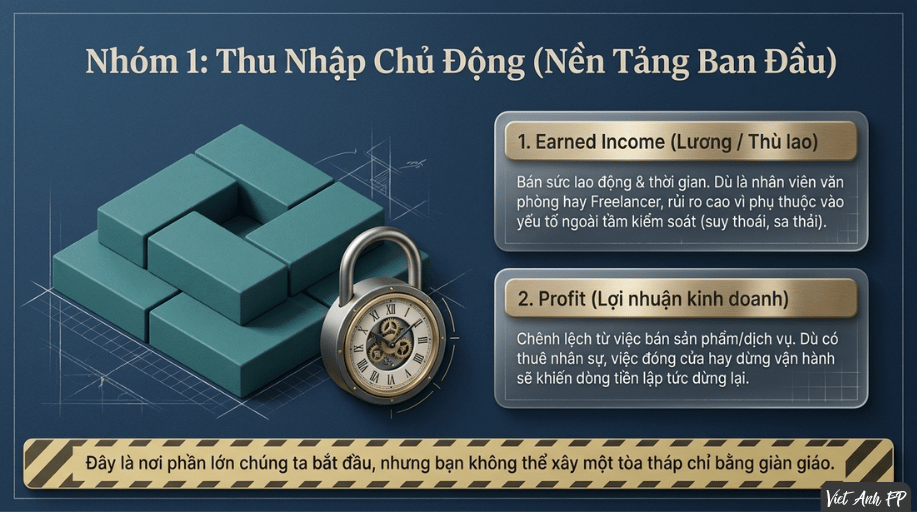
💡 Nhóm 1: Thu Nhập Chủ Động (Active Income)
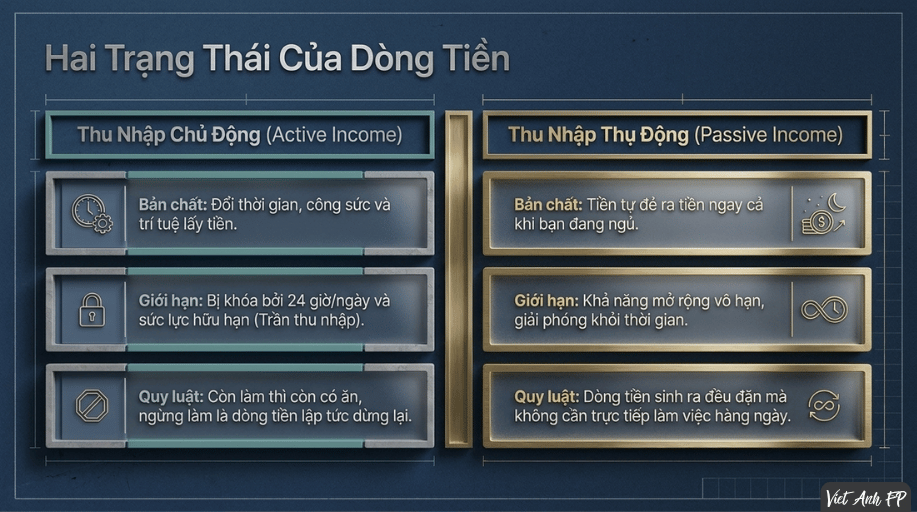
Thu nhập chủ động là nhóm thu nhập đòi hỏi bạn phải trực tiếp bỏ thời gian, công sức và trí tuệ để đổi lấy tiền. Quy luật cốt lõi của nhóm này là: “Còn làm thì còn có ăn, ngừng làm là dòng tiền lập tức dừng lại.”
1. Earned Income – Thu nhập từ lương / thù lao lao động
- Bản chất: Đây là nguồn thu nhập phổ biến nhất mà hầu hết chúng ta đều bắt đầu khi bước chân vào đời. Dù bạn là nhân viên văn phòng nhận lương hàng tháng hay làm Freelancer nhận thù lao theo từng dự án, tất cả đều thuộc nhóm này.
- Hạn chế lớn nhất: Bạn đang dùng hai nguồn tài nguyên hữu hạn là thời gian và sức lao động để đổi lấy tiền. Vì một ngày chỉ có 24 giờ và sức người có hạn, nguồn thu nhập này luôn bị giới hạn bởi một mức trần thu nhập.
- Rủi ro: Phụ thuộc hoàn toàn vào các yếu tố nằm ngoài tầm kiểm soát của bạn (sức khỏe suy giảm, biến động suy thoái kinh tế, hoặc các đợt sa thải hàng loạt từ doanh nghiệp).
2. Profit – Thu nhập từ lợi nhuận kinh doanh
- Bản chất: Là khoản chênh lệch lợi nhuận thu được từ việc buôn bán sản phẩm hoặc cung cấp dịch vụ (Doanh thu trừ đi Chi phí). Nó có thể đến từ một quán cà phê nhỏ, shop bán hàng online, hay một công ty xuất nhập khẩu quy mô lớn.
- Đặc điểm: Dù bạn có thể thuê thêm nhân sự để giảm nhẹ khối lượng công việc hàng ngày, nhưng về bản chất đây vẫn là thu nhập chủ động. Nếu bạn đóng cửa cửa hàng hoặc dừng vận hành doanh nghiệp, dòng tiền lợi nhuận cũng sẽ lập tức dừng lại.
💸 Nhóm 2: Thu Nhập Thụ Động (Passive Income)
Thu nhập thụ động là những dòng tiền sinh ra ngay cả khi bạn không trực tiếp bỏ thời gian làm việc hàng ngày — tiền tự đẻ ra tiền ngay cả khi bạn đang ngủ.
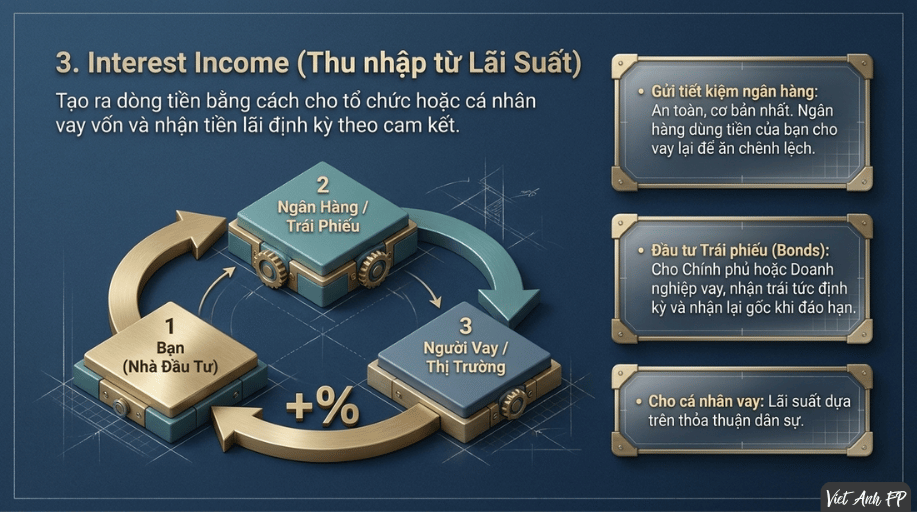
3. Interest Income – Thu nhập từ lãi suất cho vay
- Bản chất: Tạo ra dòng tiền bằng cách cho người khác hoặc các tổ chức vay vốn để nhận lại tiền lãi định kỳ theo tỷ lệ cam kết.
- Các hình thức phổ biến:
- Gửi tiết kiệm ngân hàng: Bản chất là bạn cho ngân hàng vay tiền. Ngân hàng trả lãi cho bạn và dùng số tiền đó đem cho bên thứ ba vay lại với lãi suất cao hơn để ăn chênh lệch.
- Đầu tư Trái phiếu (Government/Corporate Bonds): Cho Chính phủ hoặc doanh nghiệp vay tiền, nhận tiền lãi định kỳ (trái tức) và nhận lại tiền gốc khi đáo hạn.
- Cho cá nhân / bạn bè vay tiền: Cho vay trực tiếp và tính lãi suất theo thỏa thuận dân sự.
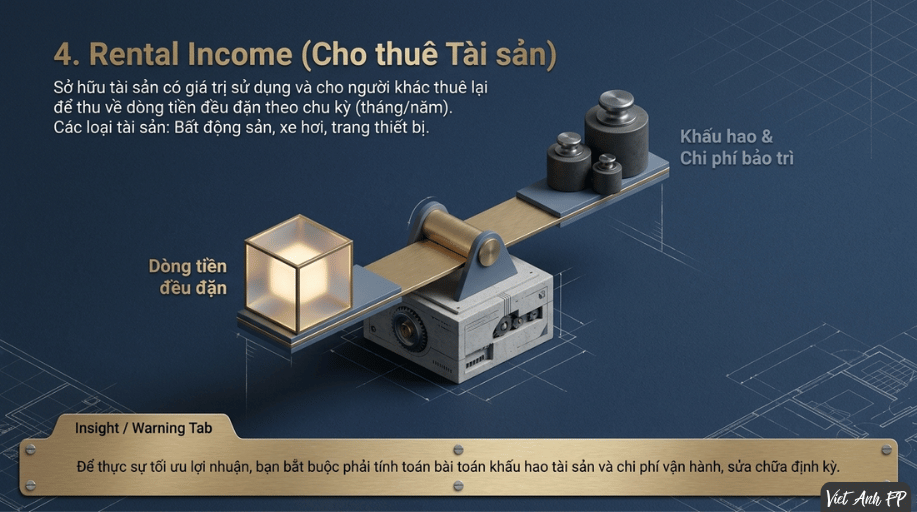
4. Rental Income – Thu nhập từ cho thuê tài sản
- Bản chất: Bằng việc sở hữu một loại tài sản có giá trị sử dụng, bạn cho người khác thuê lại để thu về dòng tiền đều đặn theo chu kỳ (hàng tháng/hàng năm).
- Ví dụ: Cho thuê bất động sản (nhà ở, căn hộ, mặt bằng kinh doanh, kho bãi), cho thuê xe hơi, hoặc cho thuê các trang thiết bị làm việc (máy ảnh, thiết bị âm thanh, ánh sáng, máy móc công nghiệp…).
- Lưu ý quan trọng: Để tối ưu hóa nguồn thu nhập này, bạn cần tính toán kỹ đến tỷ lệ khấu hao tài sản và các chi phí vận hành, bảo trì, sửa chữa định kỳ.
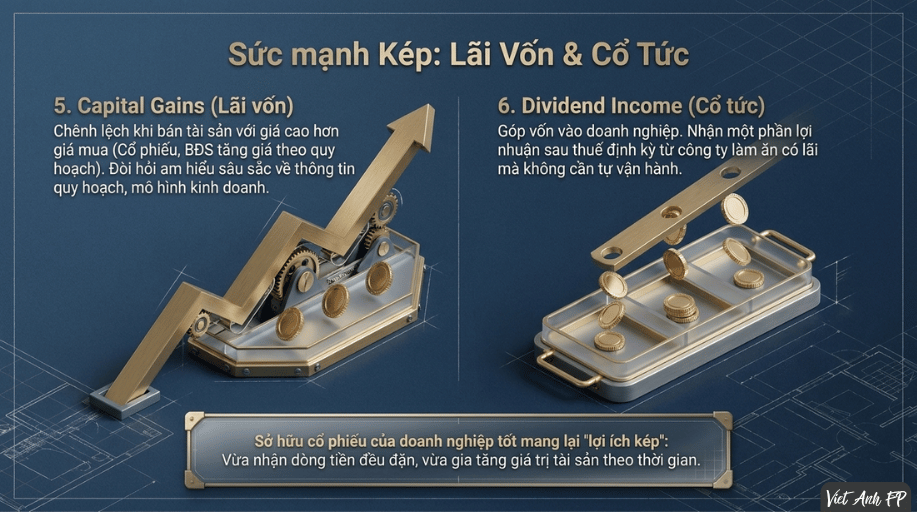
5. Capital Gains – Thu nhập từ lợi tức vốn / Lãi vốn
- Bản chất: Khoản chênh lệch dương thu được khi bạn bán một tài sản với giá cao hơn mức giá gốc mà bạn đã bỏ ra mua vào (Lãi vốn = Giá bán – Giá mua).
- Tài sản phổ biến: Bất động sản (tăng giá theo quy hoạch, hạ tầng và thời gian) hoặc Cổ phiếu / Cổ phần doanh nghiệp trên thị trường chứng khoán.
- Yêu cầu cốt lõi: Đòi hỏi bạn phải có sự am hiểu sâu sắc về tài sản (thông tin quy hoạch, quy mô thị trường, mô hình kinh doanh của doanh nghiệp, năng lực ban lãnh đạo…) để gia tăng xác suất đầu tư thắng lợi.
6. Dividend Income – Thu nhập từ cổ tức
- Bản chất: Thay vì tự mình đứng ra vận hành kinh doanh, bạn góp vốn vào doanh nghiệp của người khác. Khi công ty làm ăn có lãi, họ sẽ trích một phần lợi nhuận sau thuế để chia cổ tức định kỳ cho các cổ đông đồng sở hữu.
- Điểm ưu việt: Khi nắm giữ cổ phiếu của những doanh nghiệp tốt có trả cổ tức, bạn được hưởng “lợi ích kép” — vừa nhận dòng tiền cổ tức đều đặn hàng năm (tương tự tiền thu về từ cho thuê nhà), vừa được hưởng lợi từ việc giá trị cổ phiếu tăng trưởng theo thời gian (Capital Gains).
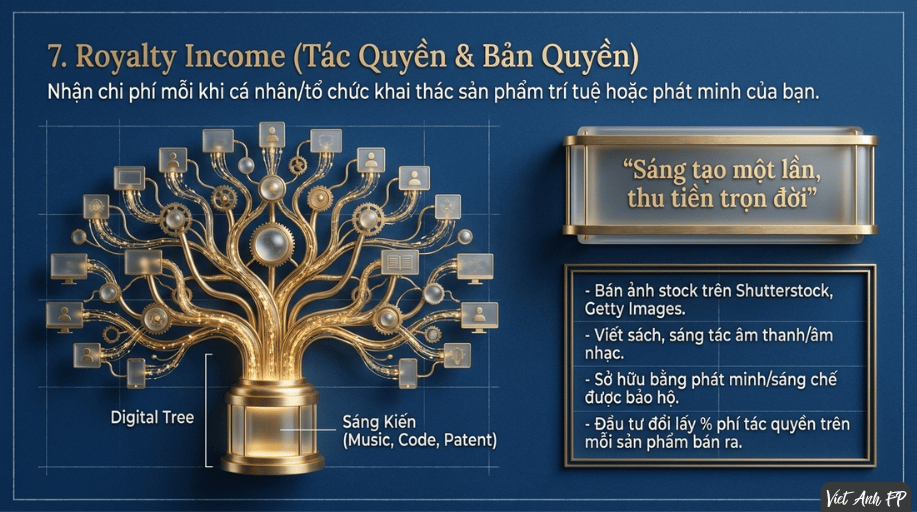
7. Royalty Income – Thu nhập từ tác quyền / bản quyền
- Bản chất: Nhận chi phí bản quyền mỗi khi có cá nhân hoặc tổ chức khai thác, sử dụng sản phẩm trí tuệ hoặc phát minh sáng chế do bạn tạo ra.
- Các hình thức đa dạng:
- Bán ảnh stock (Stock Photo) trên các nền tảng kỹ thuật số (Shutterstock, Getty Images…).
- Viết sách, sáng tác âm nhạc, tạo các đoạn clip âm thanh (sound effects).
- Sở hữu bằng phát minh / sáng chế công nghệ đã được bảo hộ.
- Rót vốn đầu tư vào sản phẩm và thỏa thuận nhận % phí tác quyền trên mỗi sản phẩm bán ra thị trường (mô hình đầu tư thu royalty thường thấy ở Shark Tank).
🎯 Chiến Lược Xây Dựng Tài Chính Cá Nhân
Để biến những kiến thức trên thành kết quả thực tế, bạn cần áp dụng chiến lược 3 bước sau:
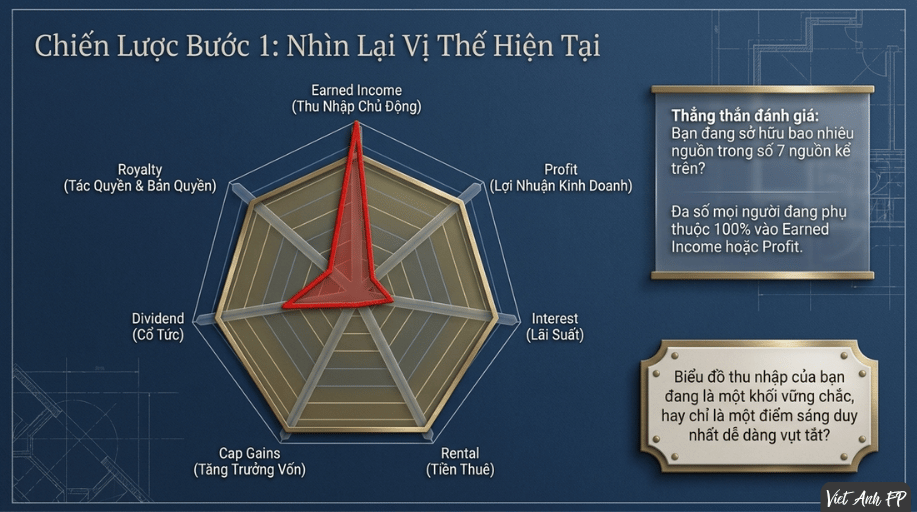
- Nhìn lại vị thế hiện tại: Đa số mọi người đang phụ thuộc 100% vào Earned Income hoặc Profit. Hãy thẳng thắn đánh giá xem bản thân hiện tại đang sở hữu bao nhiêu nguồn trong số 7 nguồn kể trên để biết rõ mình đang đứng ở đâu.
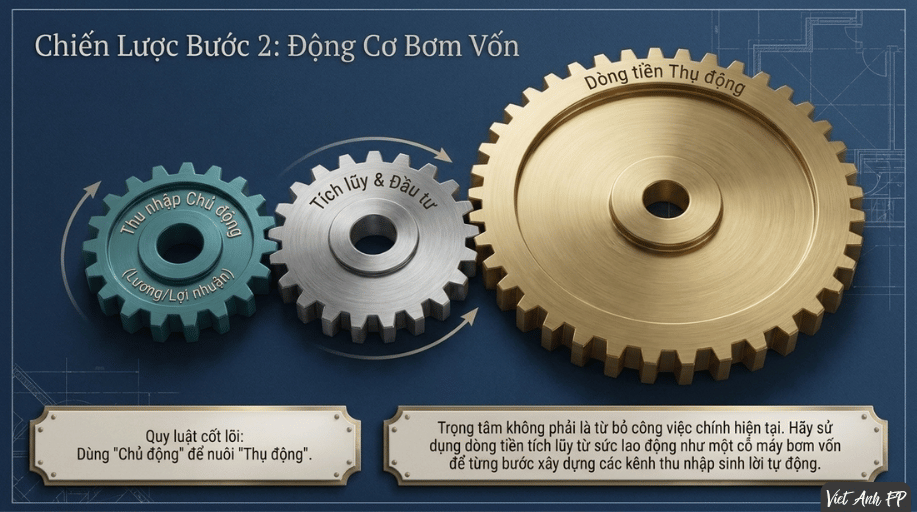
- Dùng “Chủ động” nuôi “Thụ động”: Trọng tâm của việc quản lý tài chính cá nhân không phải là từ bỏ công việc chính, mà là sử dụng dòng tiền tích lũy từ thu nhập chủ động để từng bước đầu tư và xây dựng các kênh thu nhập thụ động.
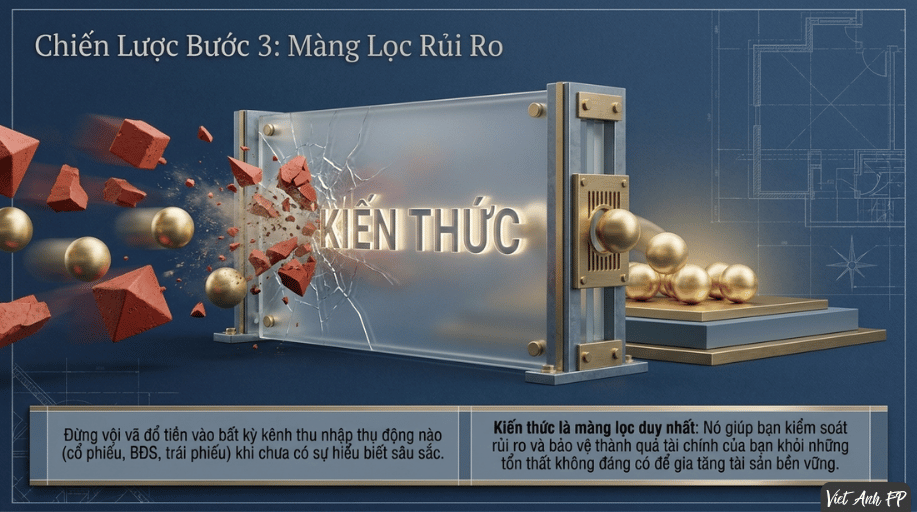
- Kiến thức là màng lọc rủi ro: Đừng vội vã đầu tư vào bất kỳ kênh thu nhập thụ động nào khi chưa có sự hiểu biết. Bất kể là cổ phiếu, bất động sản hay trái phiếu, kiến thức chính là màng lọc duy nhất giúp bạn kiểm soát rủi ro và gia tăng tài sản một cách bền vững.
Lời Nhắn Cho Bạn
Tài chính cá nhân, suy cho cùng, không phải là một cuộc đua xem ai giàu hơn ai trên mạng xã hội. Đó là cuộc hành trình tìm kiếm sự bình yên trong tâm trí.
- Là khi bạn đi làm vì đam mê chứ không phải vì sự đe dọa của hóa đơn.
- Là khi bạn có thể dũng cảm nói “không” với một môi trường độc hại.
- Là khi mẹ cha đau ốm, bạn có thể nắm tay họ và nói: “Đừng lo, con lo được.”
Hãy bắt đầu từ hôm nay. Nhìn lại tài chính của mình bằng sự bao dung, trang bị cho mình thêm kiến thức, và bắt đầu gieo những hạt giống thu nhập mới.
Bạn đã làm rất tốt trên chặng đường đã qua rồi. Bây giờ, đã đến lúc học cách để đồng tiền quay lại phục vụ và bảo vệ cho chính cuộc sống của bạn!
XEM THÊM CÁC SẢN PHẨM TRI THỨC CỦA MÌNH: TẠI ĐÂY
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN – HẠNH PHÚC!