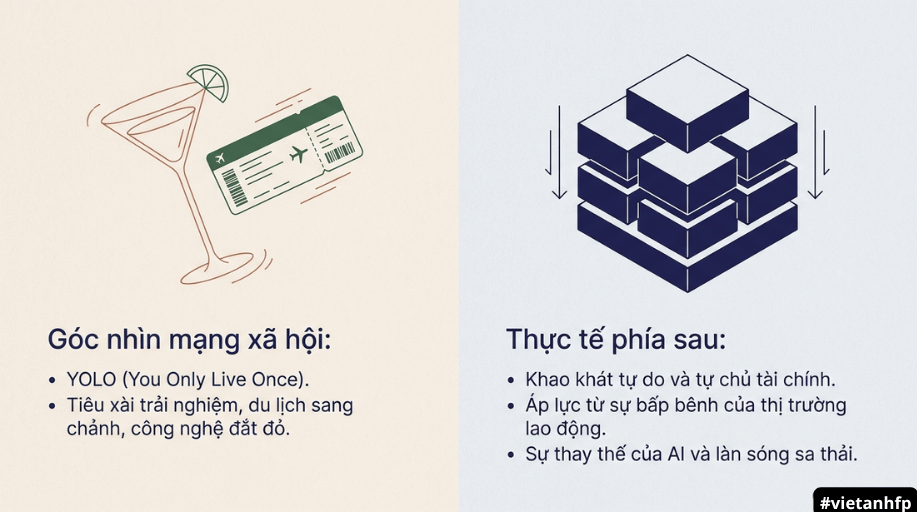
Mạng xã hội thường vẽ nên bức tranh về một thế hệ trẻ chỉ biết “YOLO” (You Only Live Once) – thích tiêu xài cho những trải nghiệm nhất thời, du lịch sang chảnh hay những món đồ công nghệ đắt đỏ.
Nhưng ở góc độ của một người làm nghề cố vấn tài chính, và cũng từng có nhiều năm làm việc trong ngành ngân hàng (nơi luôn tạo ra vô vàn tiện ích và “bẫy” tiêu dùng để bạn rút hầu bao dễ dàng hơn), mình nhìn thấy một thực tế rất khác.
Thế hệ trẻ ngày nay cực kỳ nhạy bén. Đằng sau những tấm ảnh check-in là những đêm trăn trở về định hướng sự nghiệp, là áp lực từ AI, từ sự bấp bênh của thị trường lao động, và hơn hết là khao khát cháy bỏng về sự tự do và tự chủ tài chính.
Mới đây, một bài phân tích từ các nhà phân tích đã chỉ ra một cột mốc đáng chú ý: Việt Nam đang tiến rất sát đến ngưỡng GDP bình quân đầu người 5,000 USD/năm. Trên thế giới, đây là “điểm ngoặt vàng” – mốc mà hành vi tài chính của chúng ta thay đổi mang tính cấu trúc. Chúng ta không còn chỉ lo ăn no mặc ấm, mà bắt đầu dịch chuyển mạnh mẽ từ “tiết kiệm phòng thân” sang “tích sản và đầu tư dài hạn”.
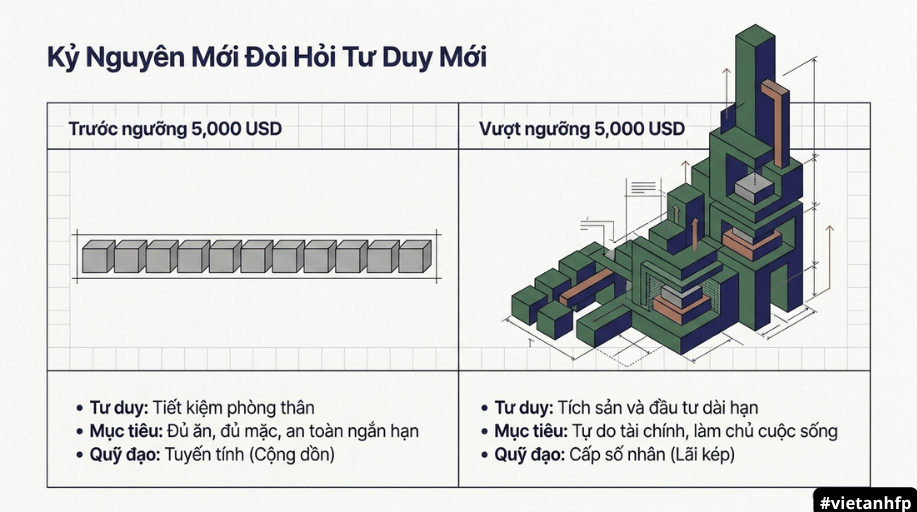
Nếu bạn đang loay hoay không biết nên bắt đầu từ đâu giữa một “rừng” thông tin đầu tư, dưới đây là 3 bài học cốt lõi – những lát cắt từ lý thuyết tài chính được đơn giản hóa mà mình muốn chia sẻ cùng bạn.
1. Thuận theo “Vòng đời tài chính” (Finacial Life Cycle)
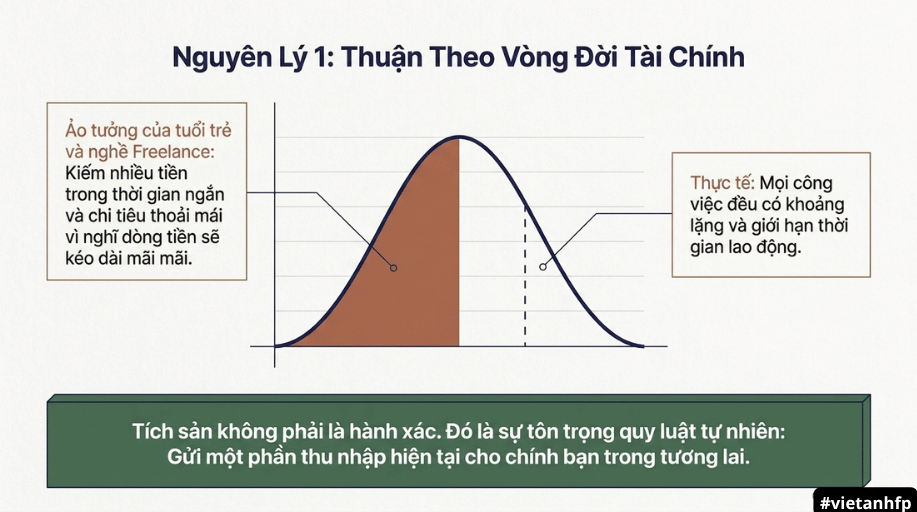
Năm 1950, nhà kinh tế học Franco Modigliani đã đưa ra giả thuyết về vòng đời tiết kiệm. Hiểu một cách đơn giản nhất: Đời người có chu kỳ, thu nhập của bạn cũng vậy.
Khi còn trẻ, chúng ta có sức khỏe, có thời gian nhưng chưa có nhiều tích lũy. Đến tuổi trung niên, chúng ta đạt đỉnh cao về thu nhập. Và khi về già, thu nhập từ sức lao động sẽ giảm dần và đi về 0.
Rất nhiều bạn trẻ thường rơi vào cái bẫy: Kiếm được nhiều tiền ở một giai đoạn ngắn rồi chi tiêu thoải mái, nghĩ rằng dòng tiền này sẽ kéo dài mãi mãi. Nhưng thực tế, công việc tự do hay công sở đều có những khoảng lặng và giới hạn về thời gian lao động.
Tích sản khi còn trẻ không phải là “hành xác” hay kiêng khem khổ sở. Đó là việc bạn tôn trọng quy luật tự nhiên: Trích một phần thu nhập ở hiện tại gửi cho chính bản thân mình trong tương lai. Sự cân bằng giữa hưởng thụ hôm nay và tích lũy ngày mai chính là chìa khóa giúp bạn sở hữu một cuộc sống an yên sau này.
2. Sức mạnh kỳ diệu của Lãi Kép: Đừng bắt bản thân “gánh” thay thị trường
Chúng ta nghe rất nhiều về lãi kép, nhưng hãy nhìn vào một con số thực tế này:
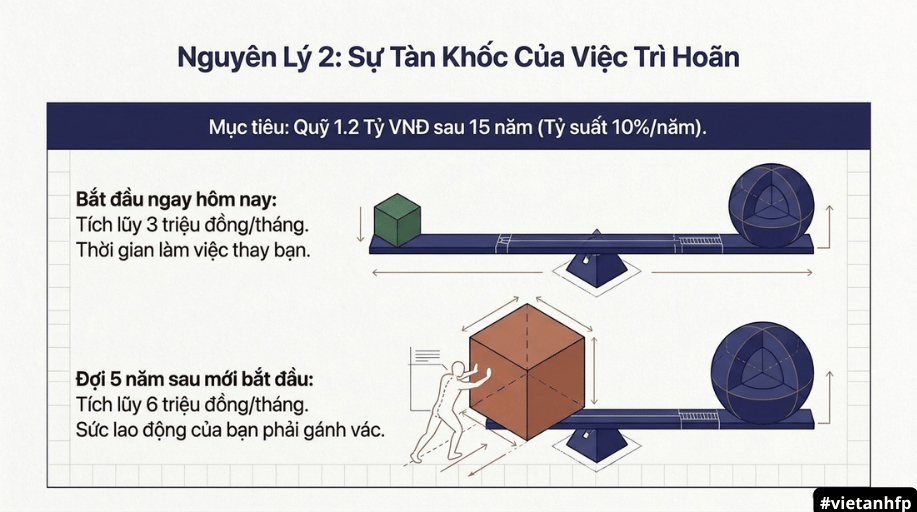
Giả sử bạn muốn tích lũy một khoản quỹ 1.2 tỷ đồng trong vòng 15 năm (với mức tỷ suất sinh lời kỳ vọng 10%/năm).
- Nếu bạn bắt đầu ngay hôm nay: Bạn chỉ cần đều đặn tích lũy 3 triệu đồng/tháng.
- Nếu bạn trì hoãn và đợi 5 năm sau mới làm: Số tiền bạn phải tích lũy mỗi tháng lúc này sẽ tăng vọt lên gấp đôi (khoảng 6 triệu đồng/tháng) và tổng số vốn tự có bạn phải bỏ ra cũng lớn hơn rất nhiều.
Tại sao lại có sự khác biệt lớn đến thế? Đó là vì trong 5 năm đầu tiên trì hoãn, bạn đã vô tình tước đi cơ hội để “lãi kép” tự vận hành.
Khi bạn đầu tư sớm, thời gian sẽ làm việc thay bạn. Còn khi bạn bắt đầu muộn, chính sức lao động và mồ hôi của bạn phải gánh phần thiếu hụt đó. Đừng đợi đến khi có thật nhiều tiền mới đầu tư. Hãy bắt đầu từ những khoản tiền nhỏ nhất, nhưng đều đặn nhất.
3. “Đệm dự phòng tài chính” – Khi sự ổn định chỉ là ảo ảnh
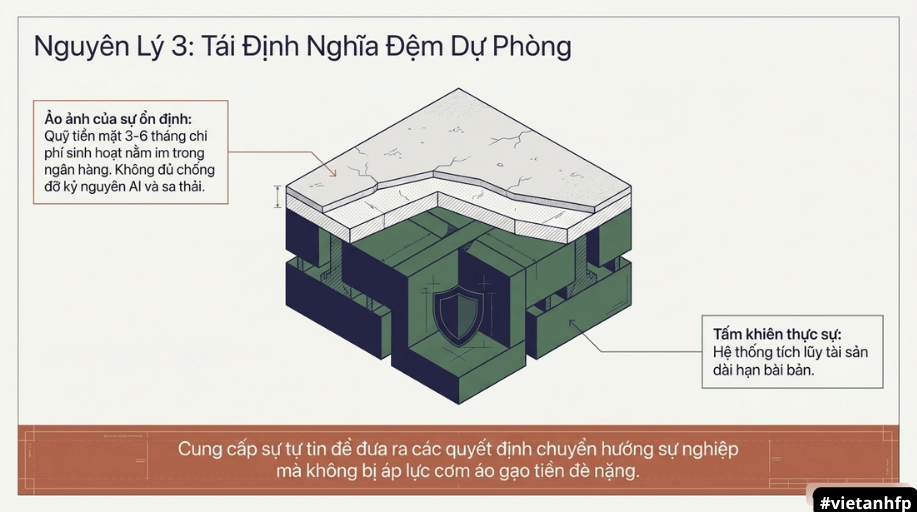
Chúng ta đang sống trong kỷ nguyên của Trí tuệ nhân tạo (AI) và làn sóng sa thải toàn cầu. Định nghĩa về một “công việc ổn định suốt đời” gần như đã biến mất. Hôm nay bạn có thể là một freelancer đắt show, một nhân sự cấp cao, nhưng ngày mai mọi thứ đều có thể xoay chuyển.
Chính sự khó đoán định này đòi hỏi bạn phải có một “đệm dự phòng tài chính” đủ dày. Nó không đơn thuần chỉ là quỹ khẩn cấp 3 – 6 tháng chi phí sinh hoạt nằm im trong tài khoản tiết kiệm. Nó phải là một hệ thống tích lũy tài sản dài hạn được thiết kế bài bản để bảo vệ bạn trước những cú sốc lớn của cuộc đời, giúp bạn có đủ sự tự tin để đưa ra những quyết định chuyển hướng sự nghiệp mà không bị áp lực “cơm áo gạo tiền” đè nặng.
Chiến lược cho chúng ta: “Thời gian trên thị trường” quan trọng hơn “Thời điểm thị trường”
Là một người đồng hành cùng nhiều khách hàng trong việc thiết kế bản đồ tài chính cá nhân, mình luôn khuyên mọi người tránh xa những “cơn sóng” đầu cơ ngắn hạn dựa trên tâm lý đám đông. Lịch sử tài chính đã chứng minh: Khủng hoảng không tiêu diệt sự tăng trưởng tài sản, nó chỉ loại bỏ những nhà đầu tư thiếu kỷ luật.
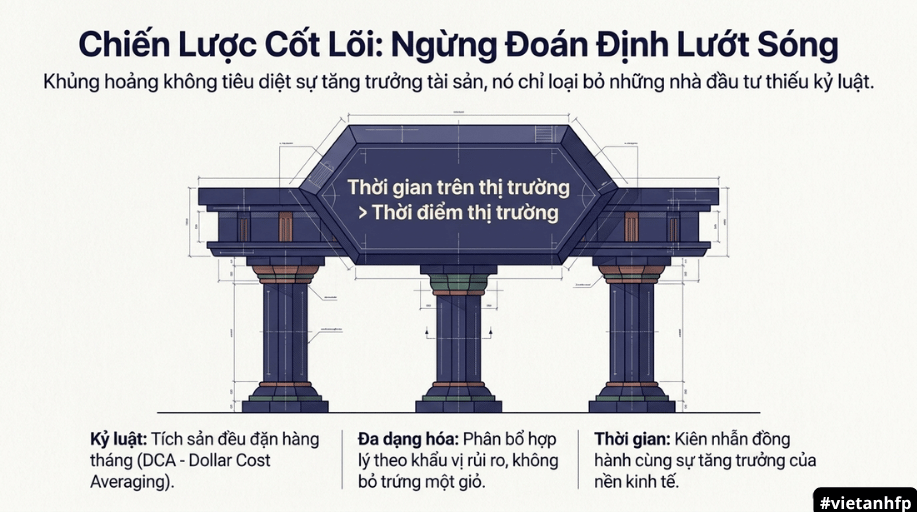
Thay vì cố gắng “canh” lúc thị trường tạo đáy để mua vào (một việc mà ngay cả các chuyên gia hàng đầu cũng khó làm chính xác), công thức bền vững nhất cho người trẻ vẫn là:
- Kỷ luật: Tích sản đều đặn hàng tháng (DCA – Dollar Cost Averaging).
- Đa dạng hóa: Không bỏ tất cả trứng vào một giỏ (phân bổ hợp lý giữa tiền gửi, chứng chỉ quỹ, vàng, hoặc các kênh tài sản khác tùy khẩu vị rủi ro).
- Thời gian: Kiên nhẫn đồng hành cùng sự tăng trưởng của nền kinh tế.
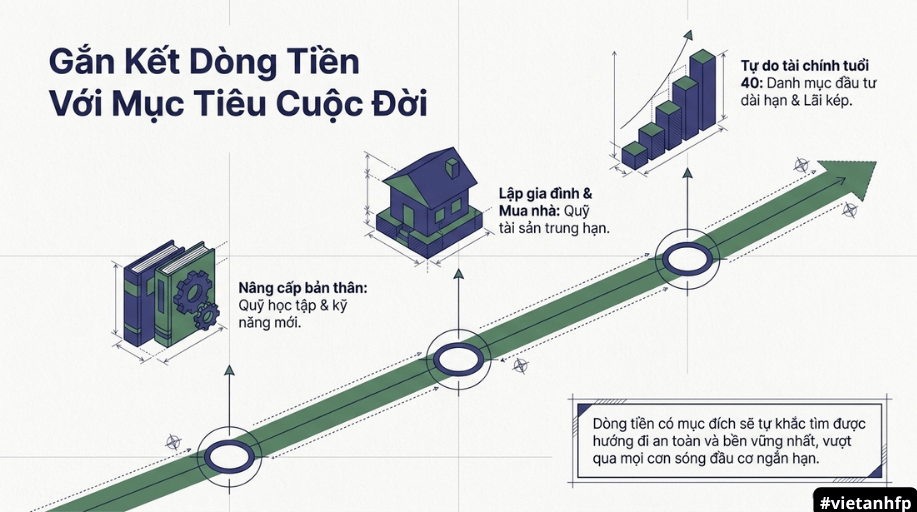
Khi các mục tiêu đầu tư của bạn được gắn liền với các cột mốc thực tế của cuộc đời như: nâng cấp bản thân, mua nhà, chuẩn bị kết hôn hay tự do tài chính tuổi 40… dòng tiền của bạn sẽ tự khắc tìm được hướng đi an toàn và bền vững nhất.
Lời nhắn từ Việt Anh FP:
Hành trình vạn dặm bắt đầu từ một bước chân. Bạn không cần phải có hàng trăm triệu mới có thể trở thành một “nhà đầu tư”. Điều bạn cần là một tư duy đúng và một kế hoạch tài chính rõ ràng, cá nhân hóa cho riêng mình.
Nếu bạn đang là một người trẻ đang muốn xây dựng hệ thống quản lý tài chính cá nhân toàn diện từ con số 0, hãy tham khảo chương trình Financial MasterClass của mình. Chúng ta sẽ cùng nhau ngồi lại, thiết kế một “tấm khiên” tài chính vững chắc và lộ trình tích sản phù hợp nhất với phong cách sống tự do của bạn.
FOLLOW FOR MORE: VIỆT ANH FP
————
 Mình là Việt Anh FP, mình ở đây để đồng hành cùng bạn trên hành trình phát triển kỹ năng quản lý tài chính cá nhân và phát triển bản thân tốt hơn mỗi ngày!
Mình trân trọng và cảm ơn sự có mặt của bạn ở bài Post này
Chúc bạn một ngày BÌNH AN – HẠNH PHÚC!